GDDR7 ·
GDDR7 24Gb와 40Gbps — 용량과 속도부터 나눠 읽기
기준원문 발표 2024-10-17확인 2026-10-21
근거삼성전자 공식 발표와 후속 보도 대조 완료; 고객별 출하량·판매가격은 공개 자료에 없음
삼성 24Gb GDDR7은 칩 하나에 3GB, 핀당 40Gbps입니다. 가장 유력한 해석은 단기 실적을 움직이는 것은 속도 헤드라인보다 3GB 용량 전환이라는 것이고, 카드 대역폭은 칩 수와 버스 폭을 알아야 계산됩니다.
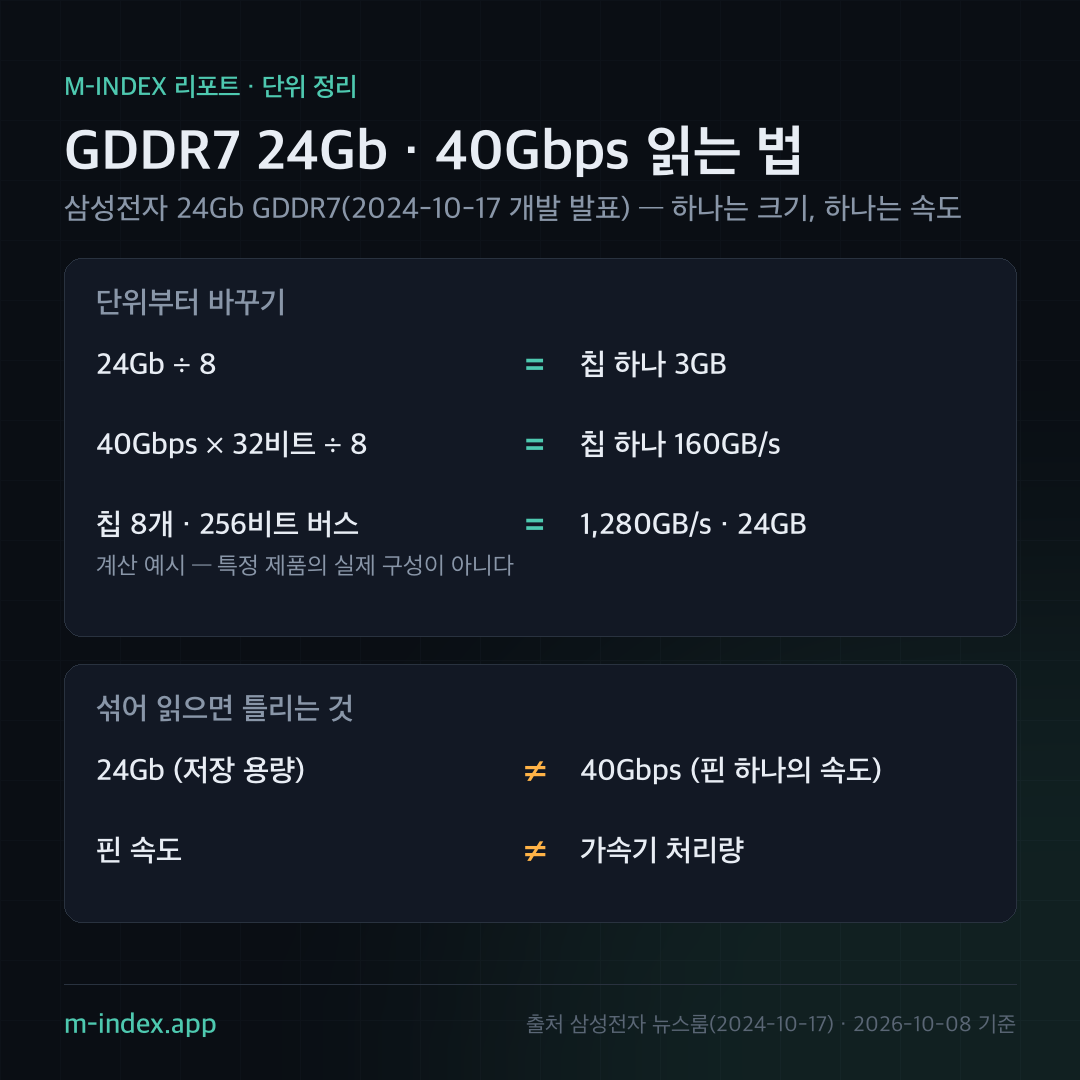
GDDR7 기사에는 "24Gb", "40Gbps"가 나란히 나옵니다. 둘 다 b(비트)로 끝나지만 하나는 크기, 하나는 속도입니다. 2024년 삼성전자 발표를 다시 읽는 개념 정리이고, 2025년 말 양산 보도와 함께 검증했습니다. 메모리 투자자가 이 숫자를 구분해서 읽어야 하는 이유는 단순합니다. 용량은 D램 비트 수요에, 속도는 제품 등급과 가격 프리미엄에 연결되는데, 두 숫자를 섞으면 "GDDR7이 빨라졌으니 메모리 수요가 늘었다"처럼 근거 없는 도약이 생깁니다.
가설
이번 글의 질문은 하나입니다. "삼성의 24Gb·40Gbps GDDR7 발표는 실제로 D램 업황과 삼성전자 실적에 어느 단계에서 반영되는가?"
- 강세 가설. 칩 하나가 3GB로 커지면 같은 버스 폭에서 카드 용량이 1.5배가 되고, 핀 속도가 40Gbps까지 오르면 대역폭도 함께 늘어난다. 그래서 GPU 한 장당 GDDR7 탑재 비트가 늘고, 비HBM 영역에서도 AI 추론용 카드 수요가 메모리 매출을 키운다. 이 가설이 맞다면 3GB 칩을 쓰는 카드가 실제로 출시되고, 양산 속도 등급이 40Gbps에 가까워지는 모습이 관측돼야 한다.
- 약세 가설. 40Gbps는 개발 시점의 피크 숫자이고 시장에 풀리는 제품은 더 낮은 속도 등급부터 시작한다. 또 카드 전체 대역폭은 칩 속도가 아니라 버스 폭과 칩 개수가 정한다. 메모리 가격이 급등한 국면에서는 GPU 업체가 3GB 칩 카드의 출시를 미룰 수도 있다. 이 가설이 맞다면 양산 속도는 헤드라인보다 낮고, 3GB 탑재 제품 출시는 지연되어야 한다.
두 가설은 서로 배타적이지 않습니다. 어느 쪽이 먼저 숫자로 나타나는지가 쟁점입니다.
검증
1) 단위를 바꾼다. 삼성전자는 2024년 10월 17일 업계 최초 24Gb GDDR7 D램 개발을 발표하며 속도를 40Gbps, 사용 환경에 따라 최대 42.5Gbps라고 제시했습니다. 5세대 10나노급 공정으로 셀 집적도를 50% 높였고, 전력 효율은 30% 넘게 개선했다고 밝혔습니다. 이 숫자는 삼성전자 뉴스룸 원문과 호주 뉴스룸 게시본에서 같은 값으로 확인됩니다.
- 24Gb → 3GB. 24 ÷ 8 = 3. 칩 한 개의 저장 용량이며, 기존 16Gb(2GB) 칩의 1.5배입니다.
- 40Gbps → 핀 하나의 속도. 데이터 핀 하나가 1초에 보내는 비트 수입니다. 칩 하나가 32비트 폭이면 40 × 32 ÷ 8 = 160GB/s입니다.
2) 속도 등급별로 카드 대역폭을 계산한다. 256비트 버스(칩 8개) 기준으로 핀 속도만 바꿔 계산하면 다음과 같습니다. 특정 제품의 실제 구성이 아니라 계산 예시입니다.
| 핀 속도 | 칩당 대역폭(32비트) | 256비트 카드 대역폭 | 3GB × 8개 용량 |
|---|---|---|---|
| 28Gbps | 112GB/s | 896GB/s | 24GB |
| 36Gbps | 144GB/s | 1,152GB/s | 24GB |
| 40Gbps | 160GB/s | 1,280GB/s | 24GB |
| 42.5Gbps | 170GB/s | 1,360GB/s | 24GB |
같은 24GB 카드라도 속도 등급이 28Gbps냐 40Gbps냐에 따라 대역폭이 896GB/s와 1,280GB/s로 43% 벌어집니다. 그래서 "GDDR7 탑재"라는 한 줄은 대역폭에 대해 거의 정보를 주지 않습니다.
3) 헤드라인 속도가 실제 양산에서 어떻게 되었는지 본다. 약세 가설을 가르는 핵심 증거입니다. 2025년 11월 보도에 따르면 삼성은 24Gb(3GB) GDDR7 양산에 들어갔고 첫 양산 속도는 28Gbps이며, 32Gbps와 36Gbps 제품은 샘플링 단계로 알려졌습니다(출처: Overclock3D). 발표 때의 40Gbps는 양산 첫 제품의 속도가 아니라 기술이 도달할 수 있는 상단이라는 뜻입니다. 같은 보도 계열에서는 3GB 칩을 쓸 것으로 예상된 신규 GPU 라인업이 D램 부족 때문에 크게 늦춰졌다는 전언도 있었습니다. 이는 보도를 인용한 것이며 공식 확인된 사실은 아닙니다.
4) 관점을 바꿔 HBM과 비교한다. 앞서 다룬 AMD MI350P는 HBM3E 144GB, 4TB/s, 버스 폭 4,096비트입니다(Tom's Hardware). 4TB/s를 4,096핀으로 나누면 핀당 약 7.8Gbps입니다. GDDR7은 핀이 40Gbps로 빠르지만 버스가 256비트로 좁고, HBM은 핀이 느리지만 버스가 16배 넓습니다. 256비트 40Gbps 카드의 1,280GB/s는 MI350P 4TB/s의 약 32%입니다. 즉 GDDR7이 HBM을 대체하는 구도가 아니라, 가격대와 전력 예산이 다른 별도 시장을 채우는 구도입니다. 칩 수준 사양 보도는 HWBusters도 같은 수치를 전했습니다.
판정. 강세 가설의 "용량 1.5배" 부분은 공식 자료로 확인되고 양산도 시작되었습니다. "속도 40Gbps"는 양산 초기 제품에서는 확인되지 않아 약세 가설 쪽이 맞습니다. 정리하면 용량은 강세, 속도는 약세 쪽 증거입니다.
결론
현재 근거로 가장 유력한 결론은 이렇다. 24Gb GDDR7이 D램 업황에 주는 효과는 40Gbps라는 속도 헤드라인이 아니라 3GB 용량 전환에서 먼저, 그리고 점진적으로 나타난다. 근거는 세 가지다. ① 칩 용량 1.5배(2GB → 3GB)는 공식 자료와 양산 보도로 모두 확인된다. ② 양산 첫 속도는 28Gbps로 보도되어 40Gbps는 아직 믹스의 소수이거나 후속 단계다. ③ 카드 대역폭은 버스 폭이 결정해서, GDDR7 속도가 올라도 HBM급 대역폭에는 닿지 않으므로 시장이 겹치기보다 나뉜다.
이 결론이 틀릴 조건도 분명하다. 36~40Gbps 등급이 주력 GPU에 대량 탑재된다고 확인되면 속도 프리미엄 가설로 올려 봐야 하고, 반대로 3GB 탑재 카드의 출시가 계속 밀리면 용량 효과도 시점이 후퇴한다. 두 경우 모두 다음 분기 안에 제품 출시 일정으로 확인된다.
인사이트
업황. GDDR7은 HBM과 서버 D램에 비해 삼성전자 D램 매출에서 작은 조각으로 보는 것이 합리적입니다(비중은 공개되지 않아 수치로 단정하지 않습니다). 그래서 GDDR7 이슈 하나가 분기 실적의 방향을 바꾸기보다는, 비HBM 영역에서 고용량 제품 믹스가 개선되는 보조 요인으로 읽는 편이 맞습니다. 칩당 용량이 커지면 같은 웨이퍼에서 얻는 비트가 늘고 평균판매단가(ASP) 개선 여지가 생기지만, 이는 3GB 칩 수율과 고객 인증이 끝나야 실현됩니다.
실적과 밸류에이션. 시나리오는 셋입니다. 기본 시나리오(가능성 가장 높음)는 28~32Gbps 3GB 제품이 먼저 퍼지며 믹스가 완만하게 개선되는 경우로, 목표주가나 이익 추정에 반영할 만큼 크지 않습니다. 강세 시나리오는 36~40Gbps 제품이 신규 GPU 라인업에 채택되어 ASP 프리미엄이 확인되는 경우입니다. 약세 시나리오는 D램 부족으로 GPU 출시가 계속 지연되어 3GB 전환이 늦어지는 경우입니다.
기사를 읽을 때의 체크리스트. GDDR7 관련 기사나 제품 발표를 볼 때는 세 가지만 확인하면 됩니다. 먼저 b와 B가 섞여 있지 않은지, 즉 Gb(기가비트)와 GB(기가바이트)가 구분되어 있는지 봅니다. 다음으로 속도가 칩의 최고 등급인지 실제 탑재 등급인지 봅니다. 마지막으로 대역폭 숫자에 버스 폭이 함께 적혀 있는지 봅니다. 이 세 가지가 빠진 문장은 투자 판단의 근거로 쓰기 어렵습니다. 특히 "최대 42.5Gbps"처럼 조건부 표현은 사용 환경에 따른 상단값이어서, 같은 문장 안에 양산 등급이 없다면 평균 믹스를 대표하지 않습니다.
다음에 볼 숫자. ① 신규 GPU의 탑재 칩 수와 버스 폭(대역폭 계산의 분모), ② 양산 제품의 핀 속도 등급 비중, ③ 3GB 칩 탑재 카드의 실제 출시일, ④ 삼성전자 실적 발표에서 그래픽 D램 언급 여부입니다. 고객별 출하량과 판매가격은 공개 자료에 없으니 위 네 숫자로 대신 추적합니다.
출처
- 1차(회사 발표): 삼성전자 뉴스룸 — 24Gb GDDR7 개발 (2024-10-17), 삼성전자 호주 뉴스룸 게시본
- 뉴스: Overclock3D — 24Gb GDDR7 양산과 후속 속도 등급, HWBusters — 24Gb GDDR7 사양, Tom's Hardware — AMD MI350P
읽는 법 안내
밑줄 친 말은 용어 위키로 이어집니다. 큰 숫자보다 먼저 누가 말했는지, 어떤 조건이 붙었는지, 아직 확인되지 않은 것이 무엇인지를 봅니다.
이 글의 종목
삼성전자222,500원 · 어제 종가83.1업황 점수본문에 나온 용어
매주 월요일, 메모리 업황 요약을 메일로 받기
이어서 읽기
HBM4 2TB/s와 Rubin 22TB/s — 같은 대역폭이 아닌 이유메모리 대역폭 · 2026-08-31HBM4 수율이 80%대로 모이면 병목은 어디로 가나 — 패키징 격차는 줄고 16단과 캐파가 남는다삼성전자 · 2026-10-21HBM 가격이 2027년에 70~140% 오른다는 전망, 정점 신호가 아니라 일반 D램 공급 잠식의 보상이다D램 · 2026-10-21편집 원칙 — 공개 원문 우선 · 사실·추정 분리 · 소개·편집 원칙
스레드 @m.index.kr 에도 매일 씁니다.이 글의 숫자는 공개 API 실측값이거나 회사가 직접 낸 발표문에서 가져온 것입니다. 지수와 점수는 제가 만든 계산의 결과이지 사실이 아니며, 계산식은 검증 페이지에 전부 공개돼 있습니다. 투자 자문이 아니고 매매 권유도 아닙니다.