 REPORT 02
조회수 0회
SK하이닉스의 ‘풀스택 AI 메모리’ — 제품 발표가 아니라 설계 방향입니다
SK하이닉스가 Future Forum에서 HBM·DRAM·CXL·SSD·HBF를 워크로드별로 조합하고 시스템 수준에서 공동 설계하겠다는 방향을 제시했습니다. 공개된 사실과 아직 제품 숫자가 없는 영역을 구분합니다.
M = Memory 메모리 반도체 · INDEX = 지수 · 삼성전자 · SK하이닉스 · 삼성전자우
헤드라인 뒤의 숫자와 근거를 읽습니다.
메모리 반도체 업황을 숫자로 읽는 방법을 정리한 글 모음입니다. DRAM·NAND 지표, 지수 계산식, 검증 과정, 실적 시즌 기록을 다룹니다. LATEST REPORT
DeepSeek가 공개한 토큰당 KV 캐시 890바이트를 100만 토큰 문맥으로 환산하고, HBM·서버 DRAM·SSD 수요에 미치는 상반된 효과를 구분했습니다.
제목·요약·태그에서 필요한 분석을 찾습니다.
REPORT 02SK하이닉스가 Future Forum에서 HBM·DRAM·CXL·SSD·HBF를 워크로드별로 조합하고 시스템 수준에서 공동 설계하겠다는 방향을 제시했습니다. 공개된 사실과 아직 제품 숫자가 없는 영역을 구분합니다.
 REPORT 03
종목 상세에 이미 떠 있는 M-GAP(업황-주가 괴리 점수)을 소개하는 글을 아직 쓰지 않았습니다. 무엇을 재는지, 아홉 편의 논문이 어디까지 뒷받침하는지, 그리고 라이브 기록 132건으로는 아직 아무것도 판단할 수 없는 이유를 적습니다.
 REPORT 04
GPT-6 Astra의 10만 GPU 학습 보도와 Stargate의 NVIDIA GB200 랙을 분리해 검증하고, HBM·네트워크·전력·냉각 공급망의 의미를 분석합니다.
 REPORT 05
16비트 KV 캐시를 3.5비트로 줄인다는 TurboQuant 결과를 실제 용량으로 환산하고, 후속 재현 연구가 제기한 반론과 HBM 수요 해석의 경계를 구분했습니다.
 REPORT 06
Oxford의 peer-reviewed 연구와 FLINT preprint를 함께 보면 HBF의 핵심은 HBM을 없애는 것이 아니라, HBM을 지연에 민감한 계층으로 남기고 HBF를 대용량 가중치 계층으로 붙이는 데 있습니다.
 REPORT 07
JEDEC HBM4의 스택당 2TB/s, Micron의 2.8TB/s, NVIDIA Rubin GPU의 22TB/s와 NVLink 3.6TB/s가 각각 어느 구간을 재는지 공식 문서와 논문으로 구분했습니다.
 REPORT 08
Marvell의 최신 10-Q에서 데이터센터 매출·비중, 광 인터커넥트와 PCIe/CXL·UALink 인수, 고객 집중도를 연결해 AI 인프라 지출이 어디로 넓어지는지 검증했습니다.
 REPORT 09
엔비디아의 상류 공급 약정과 OpenAI 계열사 임차 관련 하류 인프라 보증, 48시간 이내 SK하이닉스 HBM 후공정 일정을 연결해 AI 메모리 후속 발주를 검증할 조건을 분석했습니다.
 REPORT 10
SK하이닉스가 인디애나 첨단 패키징 공장의 양산 목표를 2024년 발표의 2028년 하반기에서 2029년 하반기로 바꿨습니다. 착공·클린룸·장비 반입·고객 인증·양산을 나눠 공급능력 전환 시점을 짚었습니다.
 REPORT 11
엔비디아의 공급·생산능력 약정이 1,190억달러에서 2,790억달러로 2.34배 늘었습니다. 메모리 조달이 중심이라는 공식 설명과 삼성전자·SK하이닉스·마이크론 매출로 연결할 때 지켜야 할 경계를 정리했습니다.
 REPORT 12
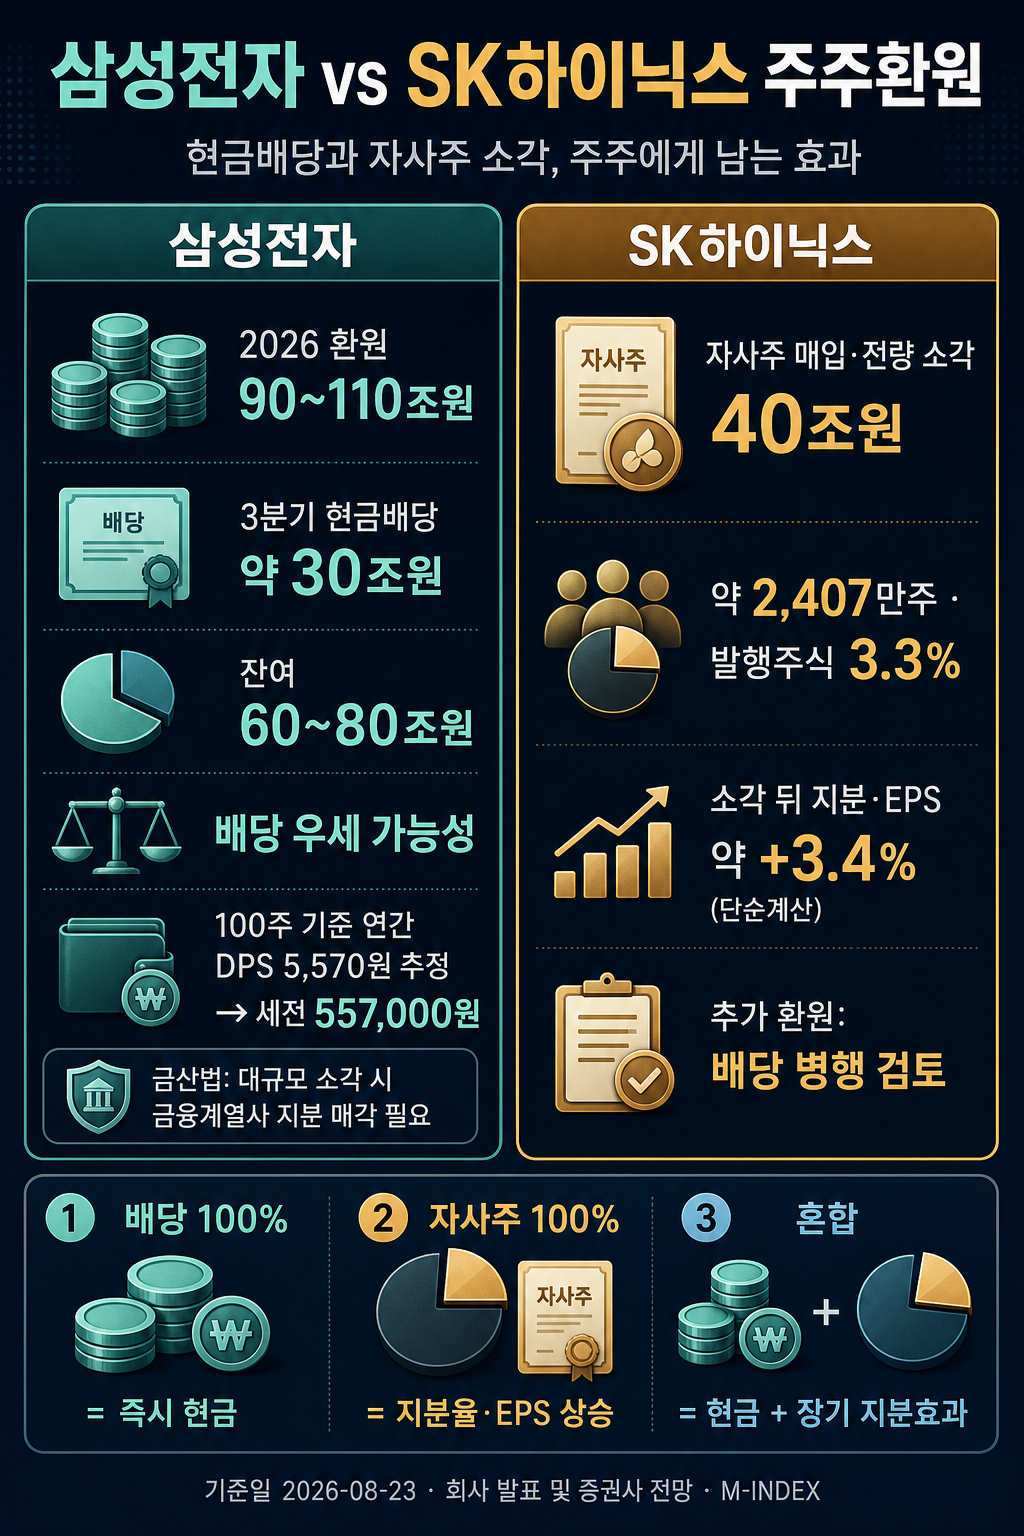
삼성전자 90~110조원과 SK하이닉스 40조원 주주환원을 회사 발표와 증권사 전망으로 분리하고, 배당·자사주 소각·혼합 세 경우의 현금 및 지분 효과를 100주 기준으로 계산했습니다.
 REPORT 13
8월 21일 삼성전자와 SK하이닉스가 나란히 역대급 주주환원 계획을 밝힌 뒤 첫 거래일, 삼성전자 보통주는 3.87%, 우선주는 8.26% 올랐다. 두 배 넘는 격차를 구체적으로 설명하는 1차 보도는 아직 없다.
 REPORT 14
마이크론의 100억달러는 올해 CAPEX가 아니라 10년 연구 네트워크 계획입니다. 실제 집행은 향후 공시로 확인해야 합니다.
 REPORT 15
Kimi K3의 2.8T MoE, 16/896 전문가 활성화, 1M 컨텍스트는 공식 확인되지만 학습 GPU·수량·HBM 세대는 공개되지 않았다. 추론 메모리와 통신에 주는 의미만 분리해 본다.
 REPORT 16
마이크론 데이터센터 책임자의 ‘추론 메모리 월’ 발언을 출발점으로, HBM에서 서버 D램과 SSD까지 수요가 번지는 조건을 KV 캐시 계산과 실제 시스템 사례로 검증했습니다.
 REPORT 17
장문 추론의 메모리 수요를 모델 크기가 아니라 KV 캐시 작업집합으로 계산했습니다. HBM·서버 D램·SSD가 각각 필요한 조건과 GQA·MLA가 수요를 줄이는 반대 방향까지 구분합니다.
 REPORT 18
관세청 1~10일·1~20일 잠정치를 같은 7영업일 구간으로 나누면 11~20일 반도체 수출은 160.8억달러로 첫 열흘보다 61.6% 많았다. 다만 잠정 통관자료이므로 가격·물량·HBM·D램·낸드 구성은 HS 세부 코드와 월말 확정치로 확인해야 한다.
 REPORT 19
HBM은 다이를 12단, 16단으로 쌓아 올린 덩어리입니다. 그 다이들을 어떻게 붙이는지가 SK하이닉스는 MR-MUF, 삼성은 TC-NCF로 갈립니다. 세 번째 방법인 하이브리드 본딩은 몇 해째 "곧 온다"는 말만 나오고 있습니다. 세 방식의 원리와 각 사의 공식 발표, 그리고 하이브리드 본딩이 계속 미뤄지는 이유를 공개 자료로 정리했습니다.
 REPORT 20
미국 반도체 주가가 크게 밀렸지만 M-INDEX 종합지수는 79.3점입니다. 가격 환경의 일간 약화와 메모리 업황의 구조 훼손을 분리해 오늘 무엇을 확인해야 하는지 정리했습니다.
 REPORT 21
원·달러 환율이 10개월 반 만에 1,300원대로 내려왔습니다. 달러 매출 환산, 수입 장비·소재 비용, 외국인 수급, 삼성전자·SK하이닉스·마이크론의 경쟁구도까지 연결해 원화 강세의 순효과를 분석합니다.
 REPORT 22
SK하이닉스가 40조원 규모 자사주를 장내 매수해 전량 소각하고, 2025~2027년 누적 FCF의 50% 이상을 환원하겠다고 공시했습니다. 확정된 것과 아직 남은 금액을 분리해 봤습니다.
 REPORT 23
 REPORT 24
장중 화면의 현재가와 공개 스냅샷의 종가를 한 줄로 비교하면 하루의 움직임이 구조적 변화처럼 보일 수 있습니다. 현재가·기준가·근거 시각을 분리해 읽는 방법을 정리했습니다.
 REPORT 25
 REPORT 26
솔리다임 법인 자체를 AI Co로 바꾸고 eSSD 영업을 새 자회사로 내려보내는 2층 구조와 100억달러 자본 콜의 의미를 분석했습니다.
 REPORT 27
SK하이닉스의 미국 메모리 팹 검토 보도를 서버 지수와 엔비디아 매출 의존도에 겹쳐 읽고, 계획과 확정된 사실을 나눠 봅니다.
 REPORT 28
삼성전자 600~700조 주주환원 추정, 샌디스크 초과현금 100% 환원, 인텔 200억 달러 유상증자를 근거의 등급과 현금 흐름 방향으로 나눠 봅니다.
 REPORT 29
카운터포인트 집계에서 삼성전자의 낸드 출하량 점유율은 2024년 2분기 32%에서 2026년 2분기 25%로 내려왔습니다. 같은 분기 실적발표에서 삼성은 낸드가 역대 최대 비트 출하량이라고 밝혔습니다. 두 문장이 서로 부딪히지 않는 이유를 적었습니다.
 REPORT 30
8월 13일 메모리 대형주가 함께 올랐지만, 서버 지수의 NAND 트랙은 52.4점에 머뭅니다. AI 서버 수요가 낸드의 판도를 바꾸는 가운데 가격과 경쟁 구도를 나눠 읽어야 합니다.
 REPORT 31
커스텀 HBM(cHBM)은 고객마다 다른 물건이 되는 쪽으로 가고, SOCAMM은 엔비디아 주도 폼팩터에서 JEDEC 표준(JESD328)으로 왔습니다. 같은 시기에 반대 방향입니다. 어느 자리가 어느 쪽으로 가는지, 회사들이 공개한 문서로만 정리했습니다.
 REPORT 32
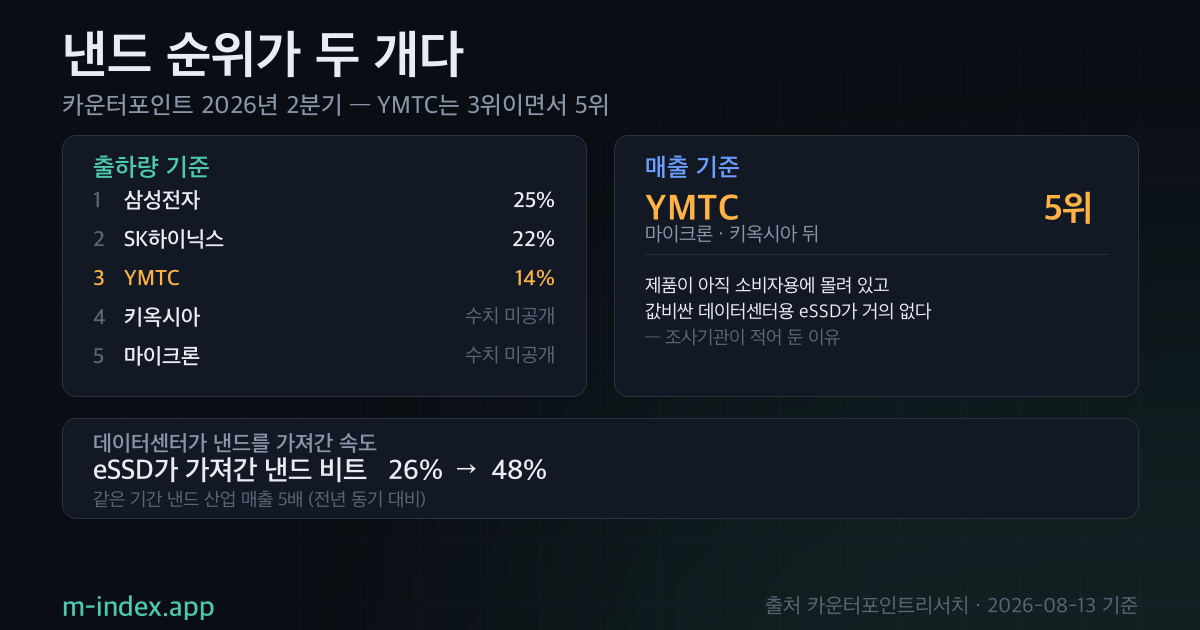
카운터포인트가 8월 12일 낸 2026년 2분기 낸드 집계에서 YMTC가 출하량 기준 처음 3위에 올랐습니다. 같은 분기 같은 조사에서 매출 기준으로는 5위입니다. 순위가 두 개로 갈리는 이유를 조사 원문에서 그대로 옮겨 적었습니다.
 REPORT 33
8월 12일 삼성전자와 SK하이닉스가 함께 올랐지만, 서버가 확인한 것은 가격과 지수의 강세까지입니다. 보도에서 엇갈린 수급·주주환원·중국 경쟁 재료를 분리해 다음 확인점을 정리합니다.
 REPORT 34
8월 11일 SK하이닉스는 1,425,000원에 멈췄지만 다음 거래일 150만원을 넘어섰습니다. 삼성전자 선행과 하이닉스 후행으로 갈라졌던 흐름을 시간차 상승으로 다시 읽고, 150만원 위 안착과 수급 확산을 다음 확인점으로 정리했습니다.
 REPORT 35
반도체산업갤에 SK하이닉스가 HBM4를 엔비디아 32달러, 브로드컴 36달러, AMD 40달러(GB당)로 계약 확정했다는 글이 돌았습니다. 출처는 비공개 애널리스트 리포트 인용이었습니다. 공개된 자료로 얼마나 확인되는지 교차검증했습니다.
 REPORT 36
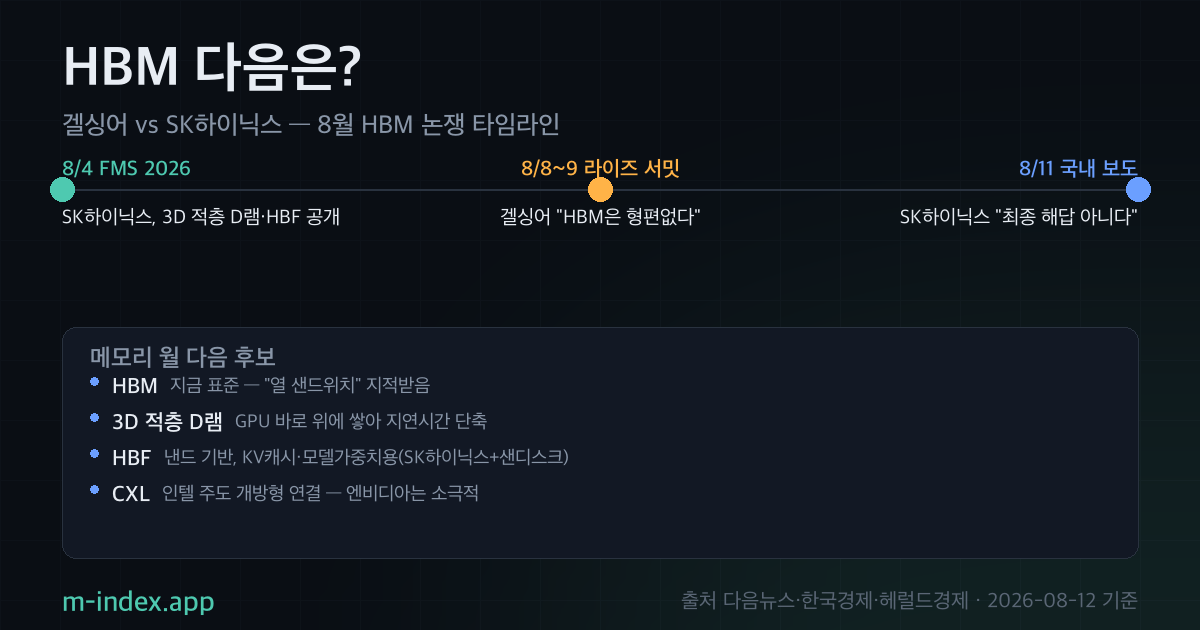
전 인텔 CEO 팻 겔싱어가 파리에서 "HBM은 형편없는 메모리"라고 말했습니다. SK하이닉스 임원은 반박 대신 "최종 해답은 아니다"라고 답했는데, 그 발언은 사실 나흘 전 SK하이닉스 스스로 무대에서 공개한 로드맵과 같은 말이었습니다. 발언의 정확한 맥락과 HBM 다음 후보들을 정리했습니다.
 REPORT 37
8월 11일 장중 삼성전자가 5% 안팎까지 올랐고, 여러 보도가 재료로 주주환원 확대 기대를 지목했습니다. "기대"를 뜯어보면 회사가 이미 적어 둔 것과 아직 아무도 모르는 것이 섞여 있습니다. 확정과 미정을 가른 위에, 증권사 세 곳의 전망을 주당 금액으로 바꿔 읽는 자(재원 1조원 = 주당 약 150원), 우선주의 셈법, SK하이닉스의 3분기 발표 시한까지 보강했습니다.
 REPORT 38
SK하이닉스가 375단 낸드 기반 eSSD의 양산 시점을 8월 4일 발표문에는 "내년 초", 8월 7일 발표문에는 "2027년 상반기"로 적었습니다. 둘 다 회사 공식 문서입니다. 이건 실수 하나가 아니라 이 산업에서 「양산」이라는 말이 어떻게 쓰이는지의 문제이고, HBM4에서 3사가 서로 다른 층위를 말한 것과 같은 뿌리입니다. 그래서 저희가 발표 날짜를 어떻게 쓰지 않는지 적었습니다.
 REPORT 39
삼성 DS부문 영업이익이 8.6배가 된 것은 감가상각이 고정비라서가 아닙니다. 늘어난 매출 49.2조 중 47.5조가 그대로 이익이 됐고, 원가로 나간 것은 1.7조뿐입니다. 그 1.7조 안에서 감가상각은 0.5조입니다. 그러면 감가상각은 무엇을 말해 주는가 — 그 질문에 SK하이닉스 2026년 2분기 숫자로 답합니다. 독자 반론과 그 답도 함께 싣습니다.
 REPORT 40
8월 6일 저녁, 애플이 CXMT에 모바일 D램 가격 인하를 요구했다가 거절당해 공급 협상이 무산됐다는 보도가 여섯 곳 넘게 나왔습니다. 같은 날 다른 지면에는 "중국 D램의 차이나 쇼크가 바짝 다가왔다"는 사설이 실렸습니다. 두 이야기는 반대 방향을 가리킵니다. 어느 쪽이 맞는지가 아니라, 이 사건이 무엇을 말하고 무엇을 말하지 않는지를 적었습니다.
 REPORT 41
8월 6일 SK하이닉스 종가 1,495,000원, 전일 대비 -10.4%입니다. 그런데 저희가 표시하는 상승여력은 99.5%에서 122.5%로 늘었습니다. 좋아져서가 아니라 나눗셈의 분모가 작아져서입니다. 이 숫자가 무슨 뜻이고 무슨 뜻이 아닌지, 그리고 저희가 오늘 하락의 이유를 확인하지 못했다는 것까지 적었습니다.
 REPORT 42
전사 기준으로는 삼성 13.1% 대 하이닉스 48.6%로 세 배 넘게 벌어집니다. 그런데 삼성에서 반도체(DS부문)만 떼면 2026년 1분기 65.7% 대 71.5%입니다. 사업보고서 주석에서 부문별 숫자를 받아 그 차이가 어디서 왔는지 적었습니다. 같은 자료에서 저희가 배당을 절반으로 잘못 적고 있었다는 것도 함께 발견해 공개합니다.
 REPORT 43
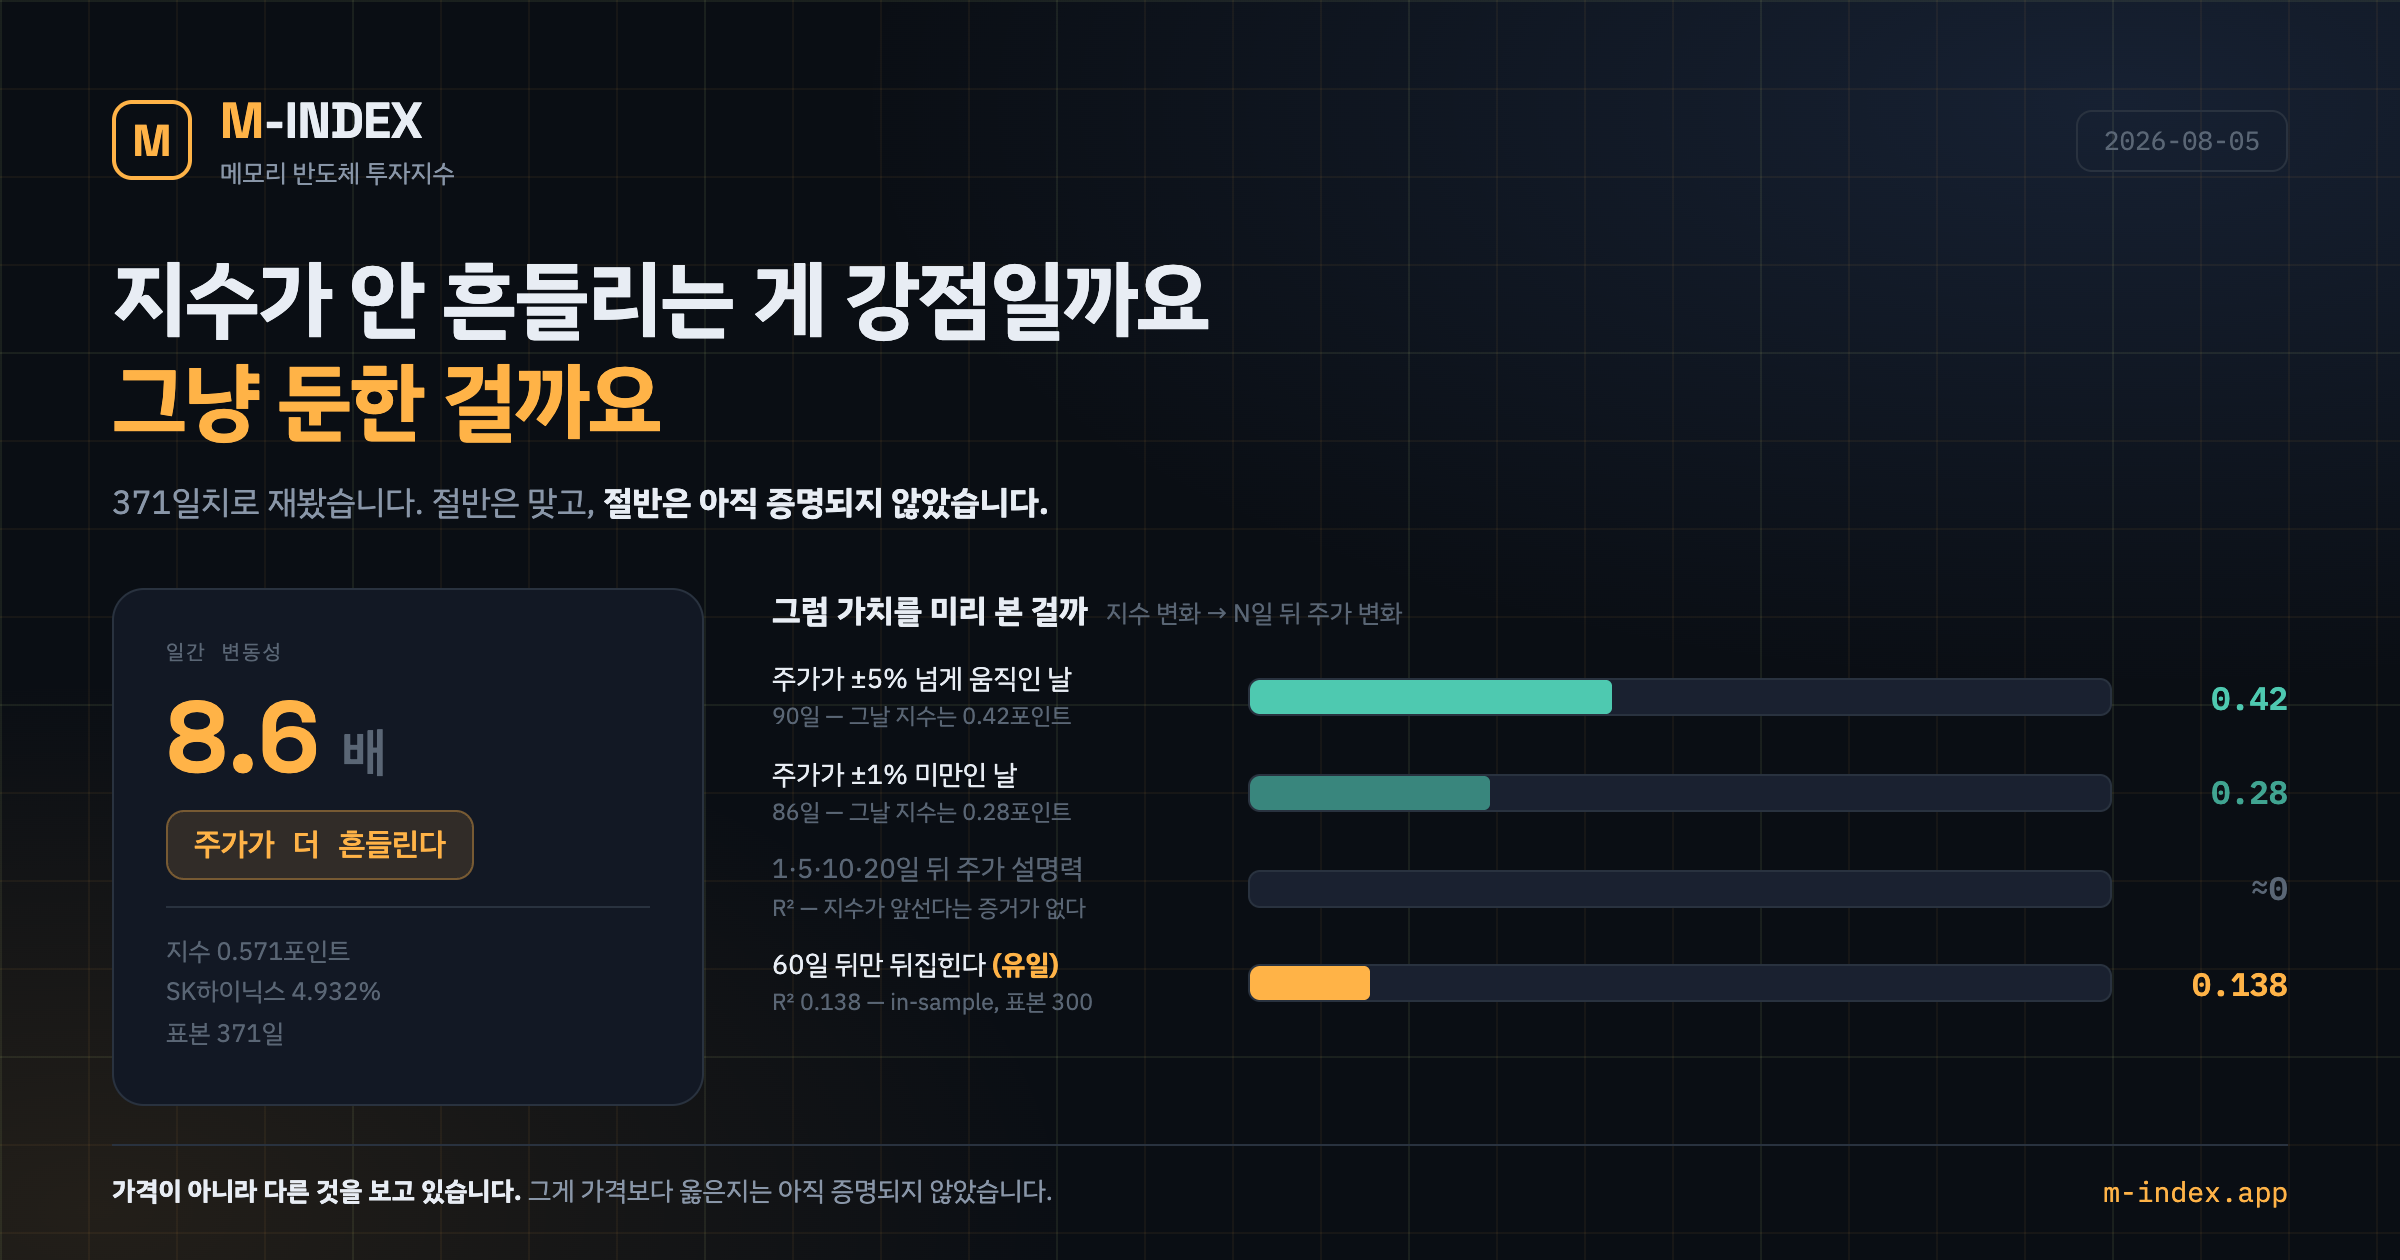
지수 변동성은 주가의 8.6분의 1이었습니다. 다만 "가치를 미리 파악한다"는 처음 잰 방식으로는 기각됐고, 지적을 받아 다시 잰 방식(지수 대비 주가 괴리)에서는 60일 R² 0.222가 나왔습니다. 독립 표본이 4개뿐이라 증명은 아닙니다.
 REPORT 44
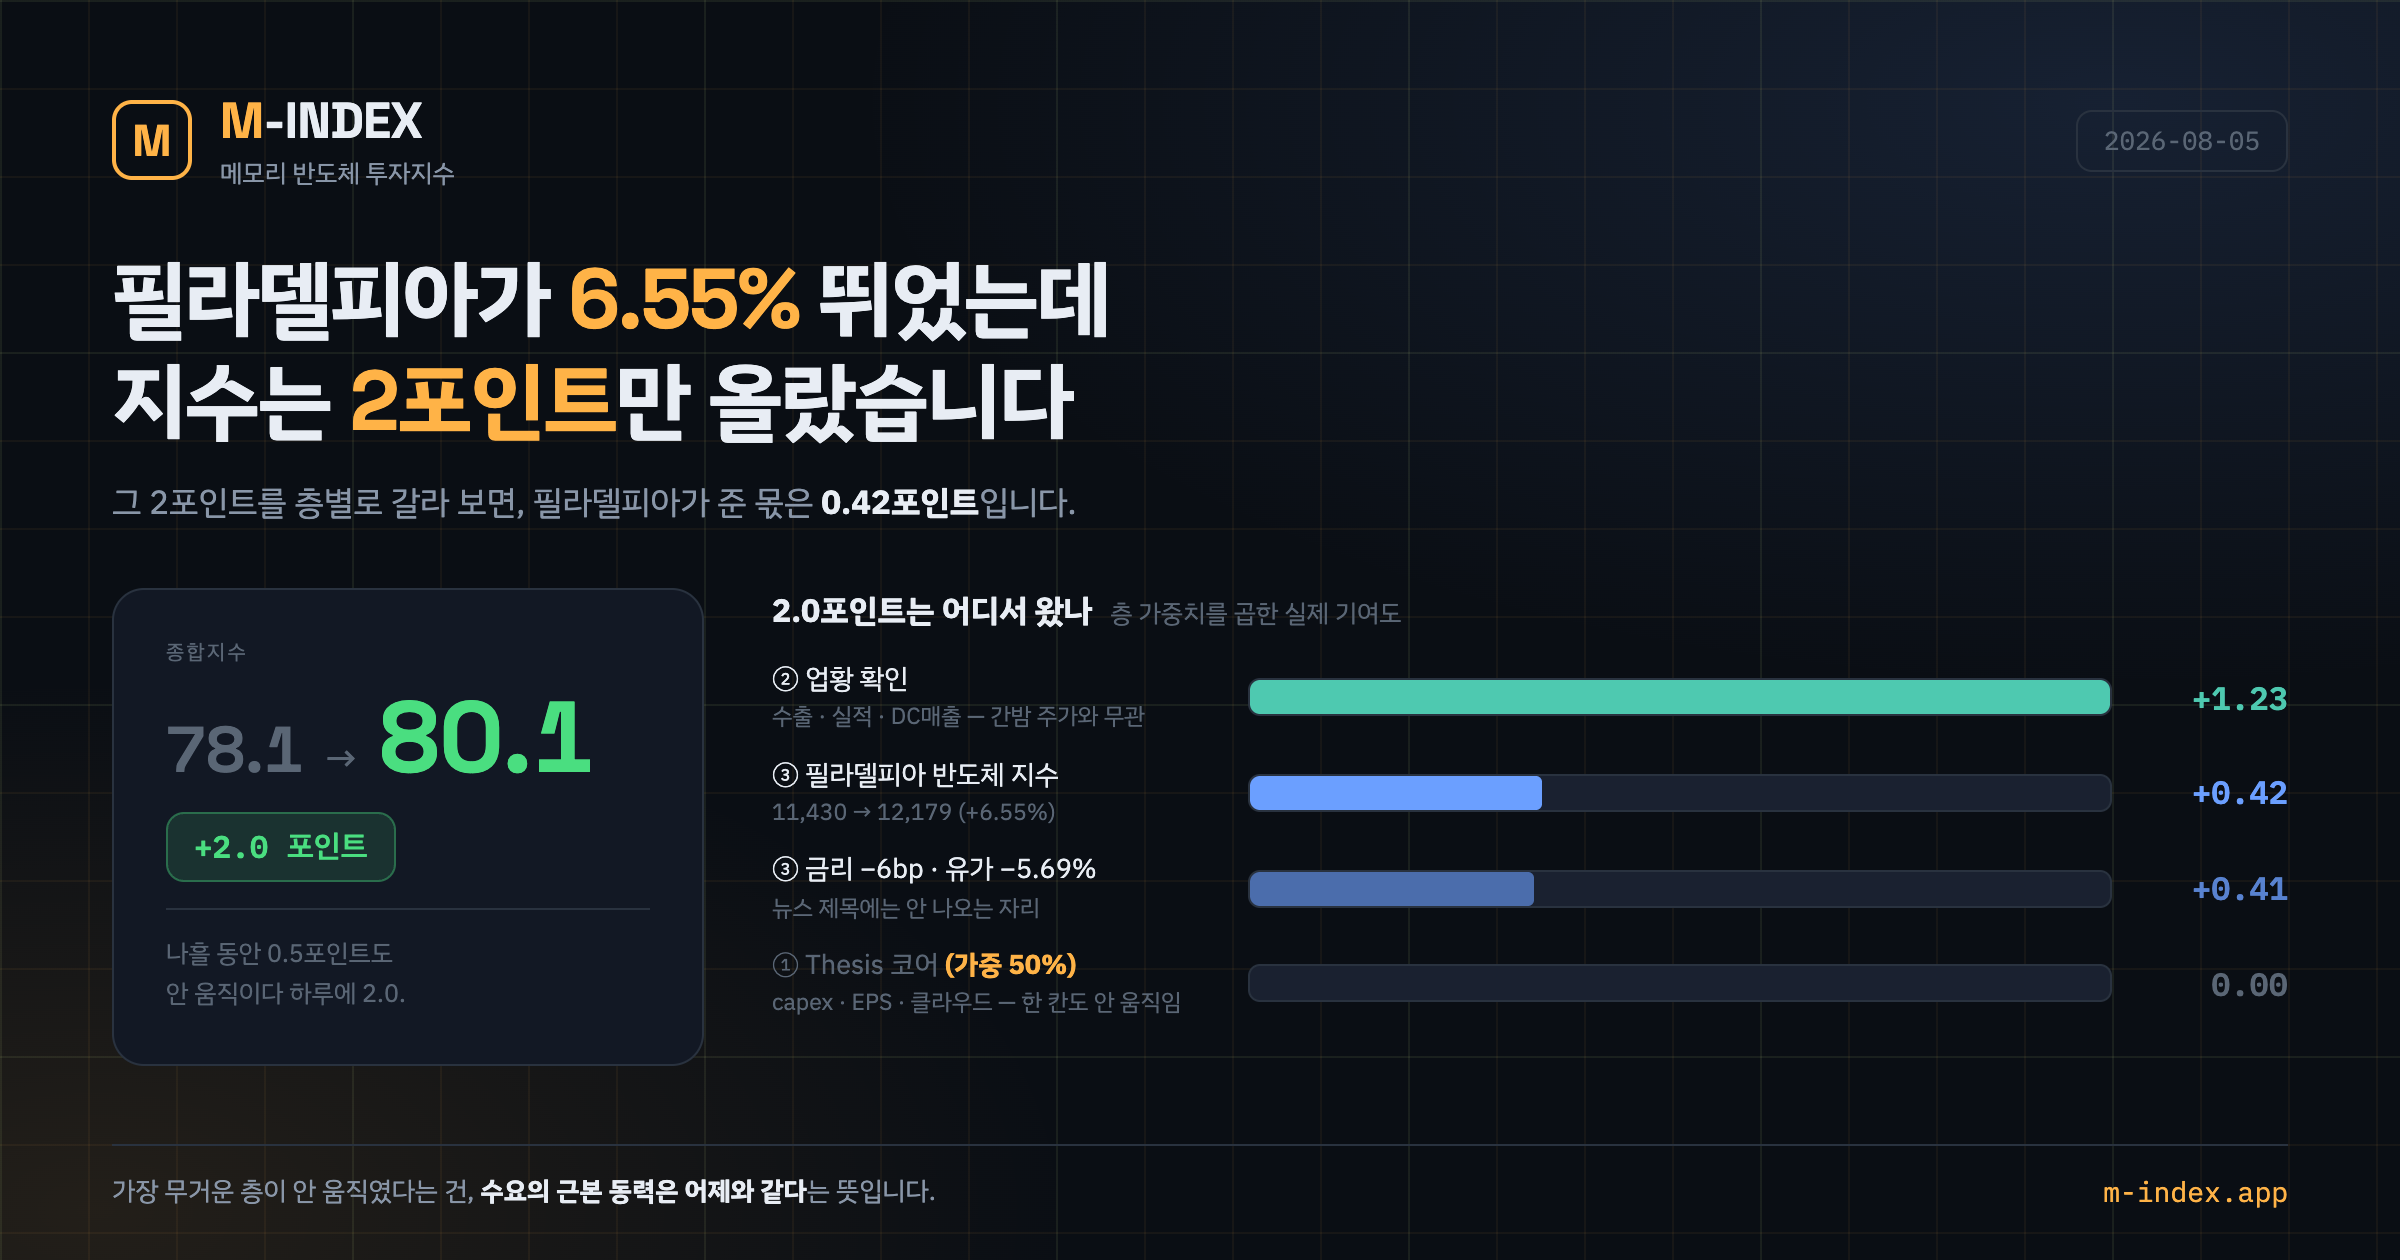
간밤 필라델피아 반도체 지수가 6.55%, 마이크론이 7.62% 올랐습니다. "미국이 오르면 우리도 오른다"는 문장에 실제로 붙는 근거가 얼마나 되는지, 저희 지수를 층별로 갈라 세어 봤습니다. 급등이 준 몫은 2.0포인트 중 0.42였고, 가장 무거운 층은 한 칸도 움직이지 않았습니다.
 REPORT 45
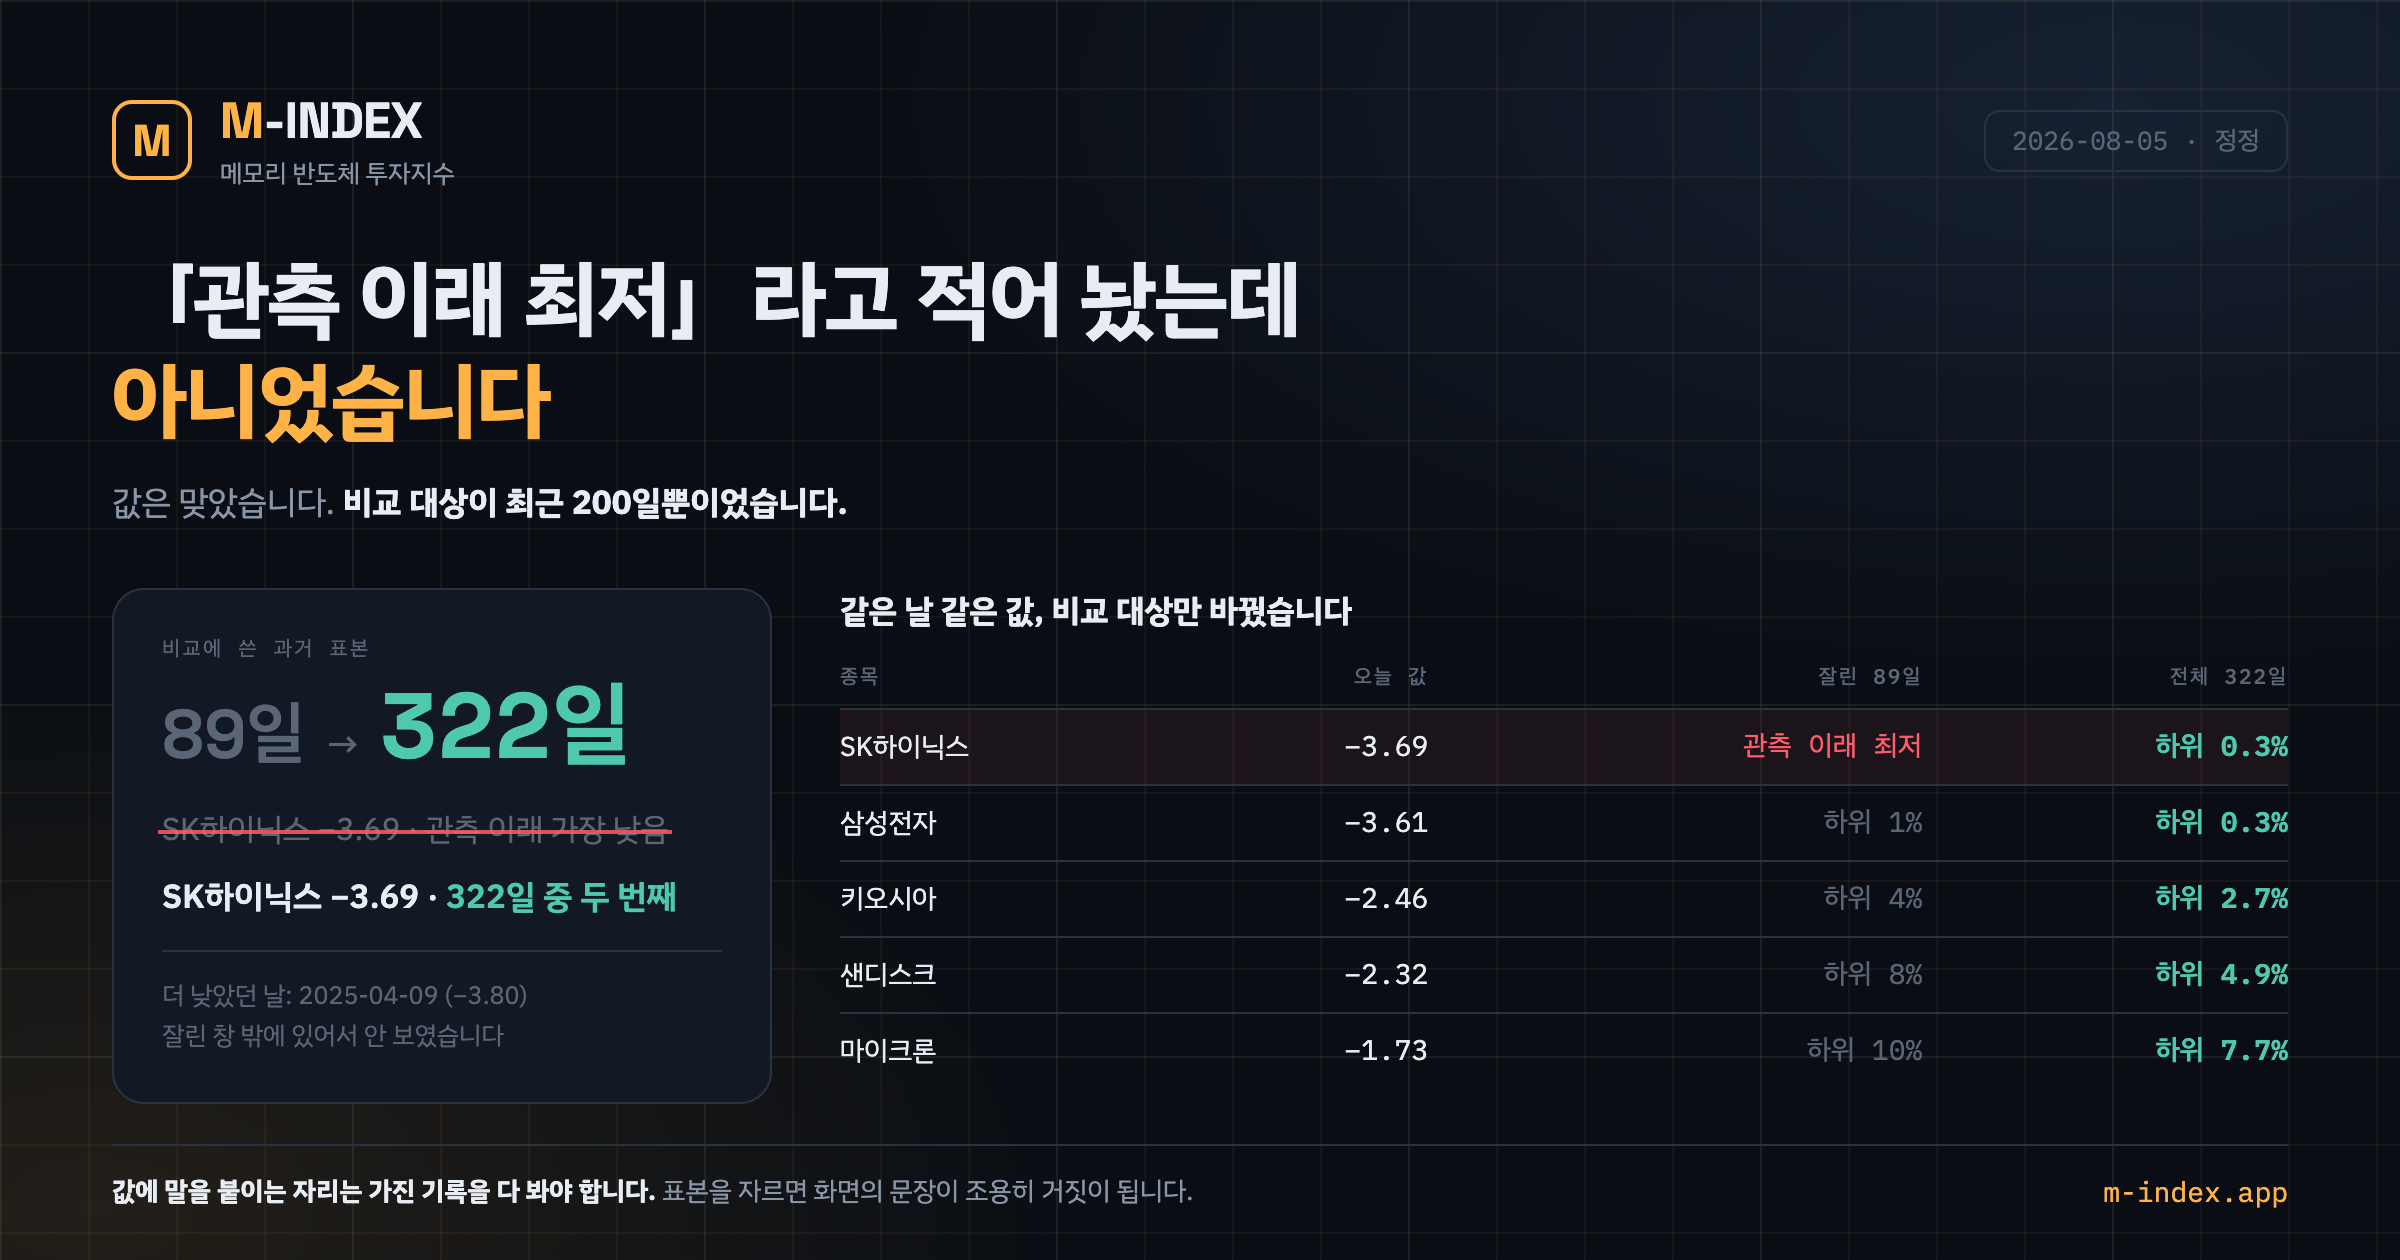
SK하이닉스는 6주 만에 반토막이 났는데 같은 기간 저희 업황 지수는 올랐습니다. 둘의 거리는 322일 기록 중 두 번째로 멀어졌습니다. 그게 기회인지, 저희 지수가 아직 못 본 것인지 지금 자료로는 못 가립니다. 왜 못 가리는지를 숫자로 적고, 그 숫자를 어제 잘못 표시했다가 오늘 고친 과정도 함께 공개합니다.
 REPORT 46
넉 달 만에 검증표의 빈 칸을 재봤습니다. 종합지수는 수출을 설명하지 못했고, 자기 입력을 뺀 지수가 더 잘 맞았습니다. 저희가 적어 둔 예상과 반대였습니다.
 REPORT 47
전망이 맞는지 틀리는지는 말하지 않습니다. 그 숫자가 성립하려면 하반기에 무엇이 필요한지만 공시로 확정된 값에서 뺄셈했습니다. 어느 분기를 자로 삼을지는 댓글 하나가 고쳐 주었습니다.
 REPORT 48
확정치만 쓰겠다는 원칙은 관세청 각주 한 줄 때문에 접었고, 전월 대비로 이야기를 연 것은 독자 지적으로 틀렸다는 걸 알았습니다. 102개월치를 다시 계산한 결과를 함께 적습니다.
 REPORT 49
주가가 그렇게 움직이는 동안 업황 지표 네 개는 거의 그대로였습니다. 그 어긋남이 무엇을 뜻하는지, 그리고 뜻하지 않는 것이 무엇인지 적었습니다.
 REPORT 50
하루에 10% 빠졌는데 점수가 78.4에서 81.4로 올랐습니다. 버그가 아니라 목표주가 집계가 작동하는 방식 때문입니다.
 REPORT 51
업황 지표가 안 꺾였다는 말과 아직 안 보인다는 말은 다릅니다. 실제 공표 지연을 재 보고, 앞으로 어느 날짜에 무엇이 확인되는지를 정리했습니다.
 REPORT 52
백테스트 성적을 좋게 만드는 방법은 어렵지 않습니다. 그 다섯 가지를 먼저 적고, 이 사이트가 각각을 어떻게 막아 두었는지를 숫자로 보여 드립니다.
 REPORT 53
베타는 얼마나 크게 흔들리는지를, 결정계수는 그 흔들림이 시장 때문인지를 말합니다. 둘을 같이 봐야 하는 이유를 실제 값으로 설명합니다.
 REPORT 54
 REPORT 55
종합 지수는 세 층으로 나뉩니다. 왜 세 층인지, 왜 주가를 지수에 넣지 않는지, 그리고 이 점수가 무엇을 못 하는지까지 적었습니다.
조건에 맞는 분석이 없습니다. 다른 검색어를 입력해 보세요.
분석을 읽은 뒤 오늘의 지수나 관련 원문으로 맥락을 이어 가세요.