마이크론 ·
마이크론 FY2026 EPS 74달러로 본 메모리 밸류에이션, 정점 이익에 붙인 PER보다 계약 바닥과 정상 ROE를 먼저 봐야 한다
가장 유력한 결론은 메모리 기업의 정점 이익에 붙인 PER은 실제보다 싸 보이게 만들고, 장기 PBR 밴드도 자기자본이 한 해에 2.6배 커진 지금은 기준선 역할을 하지 못한다는 것이다. 이익을 계약으로 보장된 바닥과 사이클에 노출된 나머지로 나눠 따로 평가해야 한다.
이 글은 오늘 새로 나온 뉴스를 다루지 않는다. 마이크론이 2026년 9월 30일 발표한 회계연도 2026년 실적과 10월 9일 제출한 연차보고서(10-K), 그리고 SEC에 쌓인 2016~2025 회계연도 재무 수치를 다시 계산한 배경 분석이다. 질문은 하나다. 메모리 기업의 이익이 사상 최대일 때 PER이 낮게 나오면 그 주식은 싸다고 봐야 하는가. 마이크론의 FY2026 희석 EPS는 74.33달러다. 직전 사이클 정점인 FY2018의 11.51달러보다 6배 넘게 크다. 같은 주가라도 분모에 어떤 이익을 넣느냐에 따라 배수는 몇 배씩 달라진다. 이 계산 방식은 SK하이닉스와 삼성전자의 PER·PBR을 읽을 때도 똑같이 적용된다. 이 글은 매수·매도 권유가 아니고, 숫자를 읽는 순서를 정리한 분석이다.
가설
강세 가설은 이번에는 이익의 성격이 바뀌었으므로 정점 PER이 실제 가치를 그대로 보여준다는 것이다. 마이크론은 10-K에서 고객과 맺은 전략적 공급계약이 정해진 물량을 반드시 사야 하는 take-or-pay 구조이고, 계약 대부분에 가격 하한과 상한이 있다고 적었다. 이 가설이 맞다면 다음이 관측돼야 한다. 계약 잔고(남은 이행 의무)가 분기마다 늘고, 하한 가격에서도 매출총이익률이 과거 정점보다 높게 유지되며, 업황이 꺾여도 EPS 감소 폭이 과거 사이클보다 훨씬 작아야 한다. 이때는 낮은 PER이 일시적 착시가 아니라 실제로 싼 가격에 가깝다.
약세 가설은 메모리 이익이 여전히 평균으로 돌아가는 성질을 갖고 있어서, 정점 이익에 붙인 PER은 늘 싸 보인다는 것이다. 가격이 오르면 회사들은 설비투자를 늘리고, 그 공급이 1~2년 뒤 가격을 누른다. 이 가설이 맞다면 설비투자가 빠르게 늘고, 계약 잔고는 전체 매출에 비해 작은 비중에 머물며, 애널리스트 추정치가 고점에서 크게 틀리는 모습이 반복될 것이다. 그러면 분모를 사이클 평균 이익으로 바꿔야 하고, PER보다 PBR과 정상 ROE가 더 나은 기준이 된다.
두 가설을 가르는 것은 이익 규모 자체가 아니라 그 이익 가운데 계약으로 보장되는 부분이 얼마인가다. 그래서 검증은 과거 사이클에서 이익과 자기자본이 각각 얼마나 움직였는지, 지금 계약이 얼마나 많은 이익을 받쳐 주는지 두 가지로 나눠 진행한다.
검증
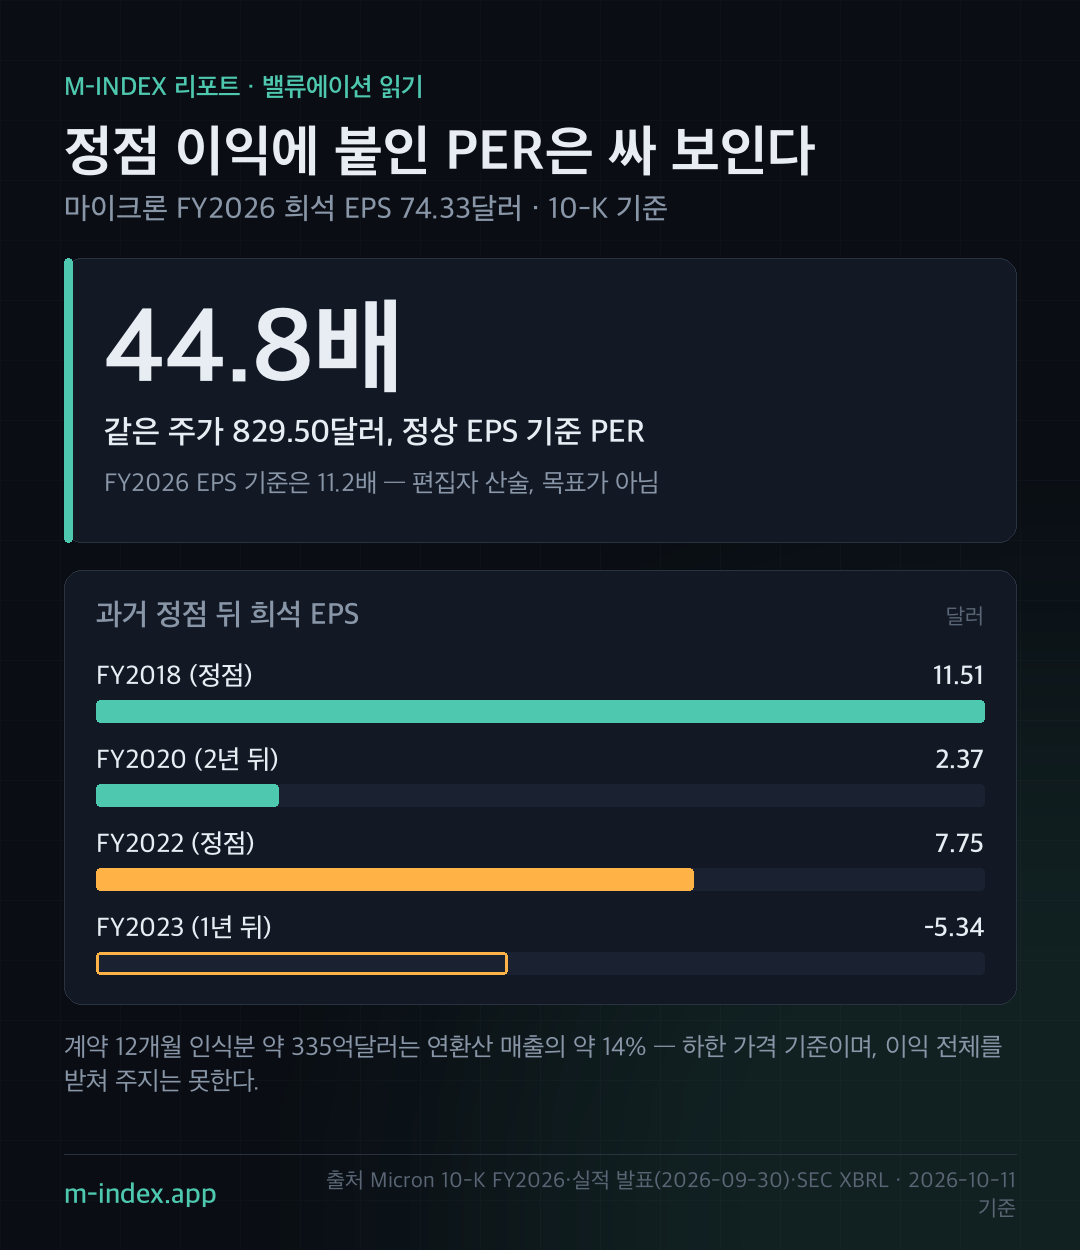
첫째, 과거 사이클에서 이익은 자기자본보다 훨씬 크게 움직였다. SEC의 마이크론 XBRL 재무 시계열에서 연간 희석 EPS를 보면 FY2018 11.51달러, FY2019 5.51달러, FY2020 2.37달러다. 정점에서 1년 뒤 52%, 2년 뒤 79% 줄었다. 다음 사이클도 같았다. FY2022 7.75달러는 FY2023에 -5.34달러 적자로 바뀌었다. 같은 기간 자기자본은 FY2022 말 499억달러에서 FY2023 말 441억달러로 11.6% 줄었을 뿐이다. 정점 PER이 싸 보였던 이유는 분모가 1~2년 안에 절반 이하로 줄어들었기 때문이다. 자기자본은 그 사이에도 크게 흔들리지 않았다. 메모리 업종에서 PBR이 PER보다 오래 쓰여 온 이유가 여기에 있다.
둘째, 이번 사이클의 규모는 과거와 비교할 수 없을 만큼 크다. 마이크론의 FY2026 4분기 실적 발표(2026년 9월 30일)에 따르면 FY2026 매출은 1,331.9억달러, GAAP 순이익은 849.7억달러, 매출총이익률은 80.7%다. 4분기만 보면 매출총이익률이 86.8%다. 편집자가 계산해 보면 FY2016부터 FY2025까지 10년 동안의 순이익 합계는 459.8억달러다. FY2026 한 해 순이익이 그 10년 합계의 1.85배다. 같은 10년의 연평균 ROE(평균 자기자본 기준 단순 평균)는 약 15.1%이고, 매출 합계 대비 매출총이익률은 36.6%다. FY2026의 ROE는 약 88%다.
셋째, 분모를 바꾸면 배수가 얼마나 달라지는지 계산해 본다. 다음은 단위를 이해하기 위한 편집자 산술이며 목표가나 적정가가 아니다. 10-K의 FY2026 말 자기자본 1,383.8억달러를 표지에 적힌 발행주식수 11억3,142만 주로 나누면 주당순자산은 약 122.3달러다. 여기에 과거 10년 평균 ROE 15.1%를 곱하면 정상 EPS는 약 18.5달러가 된다. 실제 EPS 74.33달러의 4분의 1 수준이다. 예시 주가로 Benzinga가 보도한 8월 3일 주가 829.50달러를 쓰면, FY2026 EPS 기준 PER은 11.2배이고 정상 EPS 기준으로는 44.8배다. 주가는 같은데 분모 선택만으로 배수가 4배 차이 난다. 같은 주가를 주당순자산 122.3달러로 나누면 PBR은 6.8배다. 주가는 8월, 순자산은 9월 초 기준이라 날짜가 한 달 어긋난 거친 계산이라는 점을 밝혀 둔다.
넷째, 과거 PBR 밴드는 지금 기준선 역할을 하지 못한다. TheStreet의 Vuk Zdinjak이 쓰고 Yahoo Finance에 실린 2025년 12월 22일 기사에 따르면 BofA는 당시 목표가를 2027년(달력연도) 예상 PBR 2.3배로 산정하면서, 마이크론의 장기 PBR 범위를 0.8~3.1배로 제시했다. 위의 거친 계산으로 나온 6.8배는 그 범위를 훨씬 넘는다. 그런데 이것만으로 비싸다고 판단하기도 어렵다. 분모인 자기자본이 FY2025 말 541.7억달러에서 FY2026 말 1,383.8억달러로 한 해에 2.6배가 됐기 때문이다. ROE가 15%인 회사와 88%인 회사에 같은 PBR을 주면 둘 중 하나는 틀린 값이 된다. 장기 밴드는 ROE 수준이 비슷했던 시절의 평균일 뿐이다.
다섯째, 정점 근처에서는 전문가 추정치도 크게 틀렸다. 같은 기사에서 BofA는 FY2026 조정 EPS 추정을 31.84달러로 올렸고, 매출총이익률 68%와 영업이익률 60%가 정점에 가까울 수 있다는 점을 핵심 위험으로 꼽았다. 실제 FY2026 비GAAP EPS는 75.52달러로 추정의 2.37배였고, 4분기 매출총이익률은 86.8%까지 올라갔다. 이번에는 위쪽으로 틀렸다. 그래도 교훈은 같다. 사이클의 꼭짓점에서는 추정 EPS 자체가 크게 흔들리므로, 추정 EPS에 배수를 곱하는 방식이 생각보다 불안정하다. 이후 원 출처(Benzinga) 보도를 재배포한 Webull의 2026년 8월 4일 기사에 따르면 BofA의 Vivek Arya는 D램·낸드 평균판매가격이 각각 30%·40% 떨어지는 약세 시나리오에서도 EPS가 100달러 가까이 될 수 있다고 봤다. 이것은 계약 구조가 이익의 바닥을 높였다고 보는 강세 가설 쪽 의견이다.
여섯째, 계약 바닥의 크기는 공시로 일부 확인된다. 10-K에 따르면 2026년 9월 3일 기준 남은 이행 의무는 약 1,340억달러다. 이 가운데 130억달러는 고객 예치금 등 계약부채로 잡혀 있고, 예치금 대부분은 2029~2031년에 돌려주게 돼 있다. 남은 이행 의무의 대략 4분의 1은 다음 12개월 안에 매출로 인식되고, 전부 5년 안에 인식될 예정이다. 회사는 이 금액이 약정 물량과 최소 가격을 기준으로 계산됐다고 밝혔다. 4분의 1이면 약 335억달러다. 회사가 제시한 FY2027 1분기 매출 가이던스 615억달러를 4배 한 연환산 2,460억달러와 비교하면 약 14%다. 하한 가격 기준의 숫자이므로 실제 계약 매출은 이보다 클 수 있다. 다만 지금 이익 전체를 계약이 받쳐 준다고 보기는 어렵다. 회사는 하한 가격에서도 계약의 매출총이익률이 과거 어느 사이클의 분기 정점보다 상당히 높을 것이라고 적었다. 직전 정점인 FY2018 4분기 매출총이익률은 61.0%(XBRL 분기값으로 계산)였다.
마지막으로 공급 쪽 신호다. 설비 취득 현금지출은 FY2025 158.6억달러에서 FY2026 307.1억달러로 1.94배가 됐다. 실적 발표에 나온 순설비투자는 273.7억달러다. 약세 가설이 말하는 공급 반응은 이미 숫자로 시작됐다. 그 공급이 가격에 영향을 주는 시점은 이 자료만으로 알 수 없다.
결론
현재 근거로 가장 유력한 결론은 정점 이익에 붙인 PER은 메모리 기업을 실제보다 싸 보이게 만들고, 과거 PBR 밴드도 자기자본과 ROE 수준이 한꺼번에 바뀐 지금은 기준선 역할을 하지 못한다는 것이다. 이익을 계약으로 보장된 바닥과 사이클에 노출된 나머지로 나눠 평가하는 방식이 더 맞다. 근거는 세 가지다. ① 과거 두 사이클에서 EPS는 정점 후 1~2년 안에 절반 이하로 줄거나 적자가 됐지만, 자기자본은 오히려 늘거나(FY2018~FY2020) 약 12% 줄어드는 데 그쳤다(FY2022~FY2023). ② FY2026 순이익은 직전 10년 합계의 1.85배이고, 과거 평균 ROE로 계산한 정상 EPS는 실제의 4분의 1이다. ③ 계약 잔고는 하한 가격 기준으로 연환산 매출의 약 14%만 다음 12개월에 받쳐 준다. 이 비중은 의미가 있지만 이익 전체를 대신하지는 못한다.
기본 시나리오는 계약 바닥이 과거보다 높은 최저 이익을 만들되, 나머지 이익은 여전히 가격 사이클을 따르는 혼합형이다. 계약 부분에는 안정적인 이익에 맞는 배수를, 나머지에는 사이클 평균 ROE를 적용하는 2층 계산이 합리적이다. 이 결론은 두 경우에 철회한다. 하나는 남은 이행 의무가 분기마다 커져 다음 12개월 인식분이 연환산 매출의 절반 이상으로 올라가고, 그 매출의 마진이 61%를 계속 넘는다는 공시가 나오는 경우다. 그때는 강세 가설 쪽으로 옮겨 정점 PER을 그대로 받아들여야 한다. 다른 하나는 계약 가격이 하한에 붙고 예치금 반환이 앞당겨지는 경우다. 그때는 계약 바닥을 낮게 다시 잡고 고전적인 사이클 평가로 돌아간다.
인사이트
밸류에이션 측면에서 정점 PER의 함정은 숫자가 낮다는 데 있지 않다. 분모가 얼마나 오래 유지되는지가 PER에 반영돼 있지 않다는 데 있다. 투자자는 PER 하나 대신 세 가지를 나란히 놓고 볼 수 있다. 첫째는 보고된 EPS 기준 PER이다. 둘째는 주당순자산에 사이클 평균 ROE를 곱한 정상 EPS 기준 PER이다. 셋째는 계약 잔고 중 다음 12개월 인식분에서 나오는 이익 기준 PER이다. 세 배수의 차이가 클수록 시장이 이익의 지속성을 얼마나 할인하고 있는지가 드러난다. 이번 예시에서는 첫째와 둘째가 11.2배와 44.8배로 4배 차이가 났다.
실적 측면에서는 매출총이익률 61%를 기준선으로 쓸 수 있다. 직전 사이클의 분기 정점이고, 회사도 계약 하한 마진이 과거 정점보다 높을 것이라고 밝혔기 때문이다. 업황이 꺾였을 때 마진이 이 선 위에서 멈추면 계약 바닥이 작동하는 것이다. 이 선 아래로 내려가면 과거와 같은 사이클이 반복되고 있다고 봐야 한다. 설비투자가 한 해에 1.94배로 늘었다는 사실은 공급 반응이 이미 시작됐음을 보여준다. 그래서 다음 업황 전환 때 이익이 얼마나 줄어드는지가 이 결론을 시험하는 첫 실험이 된다.
시나리오로 나누면 다음과 같다. 강세 시나리오는 계약 잔고가 커지고 하한 마진이 61%를 넘는다는 것이 확인돼 정상 ROE 자체를 위로 고쳐야 하는 경우다. 기본 시나리오는 계약 바닥과 사이클 이익이 섞인 상태가 이어지면서, PER과 PBR 모두 과거 밴드를 벗어난 채 새 기준을 찾아가는 경우다. 약세 시나리오는 증설된 공급이 가격을 누르고 계약 가격이 하한에 붙으면서 EPS가 과거처럼 1~2년 안에 절반 이하로 줄어드는 경우다. 세 경우 모두에서 정점 PER만으로 판단하면 틀릴 위험이 가장 크다.
다음에 볼 숫자는 분기마다 공시되는 남은 이행 의무 총액과 그중 12개월 인식 비중, 계약부채(고객 예치금) 잔액, 분기 매출총이익률과 61%의 차이, 설비투자 증가율, 그리고 평균 자기자본 기준 ROE다. SK하이닉스와 삼성전자에도 같은 순서를 적용할 수 있다. 장기공급계약의 잔고와 가격 조건이 공시나 컨퍼런스콜에서 숫자로 나오는지가 먼저다. 숫자가 나오지 않는다면 지금의 낮은 선행 PER을 그대로 싸다고 해석하지 말고, 정상 ROE 기준 배수와 함께 봐야 한다. 이 결론이 틀렸다고 판단할 조건도 정해 둔다. 다음 가격 하락 국면에서 EPS 감소가 30% 이내로 멈추고 마진이 61% 위에 남는다면 계약 바닥이 생각보다 두껍다는 뜻이다. 그 경우 정상 ROE 15%라는 가정을 버려야 한다.
출처
- 1차·공시: Micron 10-K, FY2026(회계연도 종료 2026-09-03, 제출 2026-10-09). 자기자본 1,383.8억달러, 발행주식수 1,131,423,212주(2026-10-02), 전략적 공급계약 구조, 남은 이행 의무 약 1,340억달러, 계약부채 130억달러, 12개월 인식 대략 4분의 1.
- 1차·공시: Micron FY2026 4분기 실적 발표, 8-K Exhibit 99.1, 2026-09-30. FY2026 매출 1,331.9억달러, 순이익 849.7억달러, EPS 74.33달러(비GAAP 75.52달러), 4분기 매출총이익률 86.8%, FY2027 1분기 매출 가이던스 615억±15억달러, 순설비투자 273.7억달러.
- 1차·공시 데이터: SEC XBRL companyfacts, Micron(CIK 723125). 2026-10-11 조회. FY2016~FY2026 연간 매출·매출총이익·순이익·EPS·자기자본·설비 취득액, FY2018 4분기 매출총이익률 61.0% 계산의 근거.
- 뉴스·기명 기자(애널리스트 인용): Yahoo Finance(finance.yahoo.com), 원 출처 TheStreet Vuk Zdinjak, 2025-12-22. BofA FY2026 EPS 추정 31.84달러, 장기 PBR 범위 0.8~3.1배, 마진 68%·60% 정점 위험.
- 뉴스(애널리스트 인용): Webull(webull.com), 원 출처 Benzinga, 2026-08-04. BofA Vivek Arya 약세 시나리오 EPS 약 100달러, 8월 3일 주가 829.50달러.
읽는 법 안내
밑줄 친 말은 용어 위키로 이어집니다. 큰 숫자보다 먼저 누가 말했는지, 어떤 조건이 붙었는지, 아직 확인되지 않은 것이 무엇인지를 봅니다.
이 글의 종목
마이크론$896.07 · 10/20 종가77.3업황 점수본문에 나온 용어
매주 월요일, 메모리 업황 요약을 메일로 받기
이어서 읽기
HBM 가격이 2027년에 70~140% 오른다는 전망, 정점 신호가 아니라 일반 D램 공급 잠식의 보상이다마이크론 · 2026-10-21SK하이닉스 목표주가 315만 원의 열쇠는 EPS가 아니라 멀티플이다 — 컨센서스 5.6% 하향은 목표가를 약 18만 원만 깎는다PER · 2026-10-20역대급 실적과 5년 최저 PER — 메모리 저평가인가, 정점 이익 할인인가PER · 2026-10-17편집 원칙 — 공개 원문 우선 · 사실·추정 분리 · 소개·편집 원칙
스레드 @m.index.kr 에도 매일 씁니다.이 글의 숫자는 공개 API 실측값이거나 회사가 직접 낸 발표문에서 가져온 것입니다. 지수와 점수는 제가 만든 계산의 결과이지 사실이 아니며, 계산식은 검증 페이지에 전부 공개돼 있습니다. 투자 자문이 아니고 매매 권유도 아닙니다.