 REPORT 01
HBM4 수율이 80%대로 모이면 병목은 어디로 가나 — 패키징 격차는 줄고 16단과 캐파가 남는다
삼성과 SK하이닉스의 HBM4 수율이 모두 80%대라는 보도가 맞다면 12단 수율 격차는 가격 협상력의 근거에서 빠지고, 2027년 병목은 16단 적층 수율·후공정 캐파·장비 납기로 옮겨간다는 것이 현재 근거로 가장 유력한 해석이다(작성자 판단).
SK하이닉스 태그가 붙은 분석 리포트를 최신순으로 모았습니다.
SK하이닉스 관련 M-INDEX 분석 리포트 28편을 최신순으로 모았습니다. 공개 원문을 대조한 근거와 관련 용어·종목 페이지로 이어집니다.REPORT 01삼성과 SK하이닉스의 HBM4 수율이 모두 80%대라는 보도가 맞다면 12단 수율 격차는 가격 협상력의 근거에서 빠지고, 2027년 병목은 16단 적층 수율·후공정 캐파·장비 납기로 옮겨간다는 것이 현재 근거로 가장 유력한 해석이다(작성자 판단).
 REPORT 02
HBM 값이 오르는 이유는 HBM이 일반 D램보다 덜 벌게 되면서 생긴 보상 성격이 크고, 2027년 메모리 업황은 HBM 가격 한 줄이 아니라 일반 D램 공급 잠식의 속도가 좌우한다는 것이 현재 근거로 가장 유력한 해석이다(작성자 판단).
 REPORT 03
Y2의 첫 클린룸은 2029년 6월이라 2028년까지 D램·HBM 공급 완화의 근거가 되기 어렵고, 그 기간 공급 증가는 M15X와 용인 1기(2027년 초 클린룸)의 증설 속도에 달려 있다는 것이 현재 공개 근거로 가장 유력한 해석이다(작성자 판단).
 REPORT 04
한화투자증권의 목표가 315만 원은 12개월 선행 EPS 43.2만 원에 과거 10년 평균 PER 7.3배를 곱한 값이고, 3분기 컨센서스 5.6% 하향을 그대로 반영해도 목표가는 약 298만 원으로 약 18만 원 줄 뿐이다. 현재 근거로 가장 유력한 결론은 주가와 목표가의 큰 격차가 이번 분기 실적이 아니라 2027년 이익 지속성에 대한 멀티플 할인에서 나온다는 것이며, 10월 28일 발표의 관건은 3분기 이익이 아니라 2027년 가이던스 톤과 추가 주주환원이다.
 REPORT 05
3분기 영업이익 컨센서스가 석 달 새 5.6% 낮아졌지만 수요 약화 신호는 확인되지 않고 원화 환산 효과가 가장 유력한 기여 요인으로 보이며(주원인 여부는 미확인), 10월 28일 발표의 관건은 영업이익 절대액보다 78% 안팎의 이익률 유지와 4분기·2027년 톤이다.
 REPORT 06
HBM4 베이스다이는 규격상 로직 칩이 되었고, 엔비디아 NVHBM 같은 커스텀 설계에서는 컨트롤러까지 옮겨갈 수 있다. 삼성의 4nm 내재화 방향과 SK하이닉스의 TSMC 외주는 원가 귀속을 다르게 만들 개연성이 있으나, 공개 데이터로 마진 우열을 확정하기는 어렵다.
 REPORT 07
카운터포인트 기준 SK하이닉스와 삼성전자의 HBM 점유율 격차는 1분기 37%p에서 2분기 17%p로 줄었다. 삼성의 HBM4 매출 3배 확대 예고와 하반기 HBM4 확산 전망을 보면 3분기 격차는 17%p보다 좁아지는 쪽이 더 유력하다. 다만 폭은 공개 자료로 고정되지 않고, 이 글의 4~15%p는 가정에 따른 조건부 예시다.
 REPORT 08
삼성전자·SK하이닉스의 선행 PER이 5년 최저로 내려간 것은 이익 급증의 산술 효과와 사이클 정점 경계가 겹친 결과이며, 재평가의 조건은 2027년 이익 지속성 확인이다.
 REPORT 09
10월 15일 SK하이닉스가 11.06%, 삼성전자가 9.48% 내렸고 코스피는 7.57% 빠진 5,554.22로 마감했습니다. 하락은 미국 9월 CPI 3.7%로 커진 금리 인상 우려, 중국 CXMT의 서버 D램 진입 발표, 코어위브 급락이 부른 AI 투자 자금 의문이 겹친 결과입니다. M-INDEX 업황 지표는 대부분 그대로이며, 다음 판정은 10월 말 실적입니다.
 REPORT 10
가장 유력한 결론은 High-NA EUV가 2027년 이후 D램 일부 핵심 층에서 다중 패터닝을 대체하며 단계적으로 들어오지만, 장비 자본비용이 기존 EUV의 약 2.6~3.4배인 설명용 시나리오(장비 가격 2배·가동률·수명 동일 가정 시 편집자 추정)에서는 원가 절감보다 미세화 일정 확보 수단에 가깝다는 것이다.
 REPORT 11
SK하이닉스 321단 2Tb QLC는 plane을 4개에서 6개로 늘렸고 쓰기 성능은 최대 56%, 읽기는 18% 개선됐다고 밝혔습니다. 가장 유력한 결론은 읽기 비중이 높은 AI 추론 저장소부터 QLC가 HDD를 대체하고, 쓰기 집중 계층은 TLC가 유지된다는 것입니다.
 REPORT 12
SK하이닉스가 Future Forum에서 HBM·DRAM·CXL·SSD·HBF를 워크로드별로 조합하고 시스템 수준에서 공동 설계하겠다는 방향을 제시했습니다. 공개된 사실과 아직 제품 숫자가 없는 영역을 구분합니다.
 REPORT 13
SK하이닉스가 인디애나 첨단 패키징 공장의 양산 목표를 2024년 발표의 2028년 하반기에서 2029년 하반기로 바꿨습니다. 착공·클린룸·장비 반입·고객 인증·양산을 나눠 공급능력 전환 시점을 짚었습니다.
 REPORT 14
엔비디아의 공급·생산능력 약정이 1,190억달러에서 2,790억달러로 2.34배 늘었습니다. 메모리 조달이 중심이라는 공식 설명과 삼성전자·SK하이닉스·마이크론 매출로 연결할 때 지켜야 할 경계를 정리했습니다.
 REPORT 15
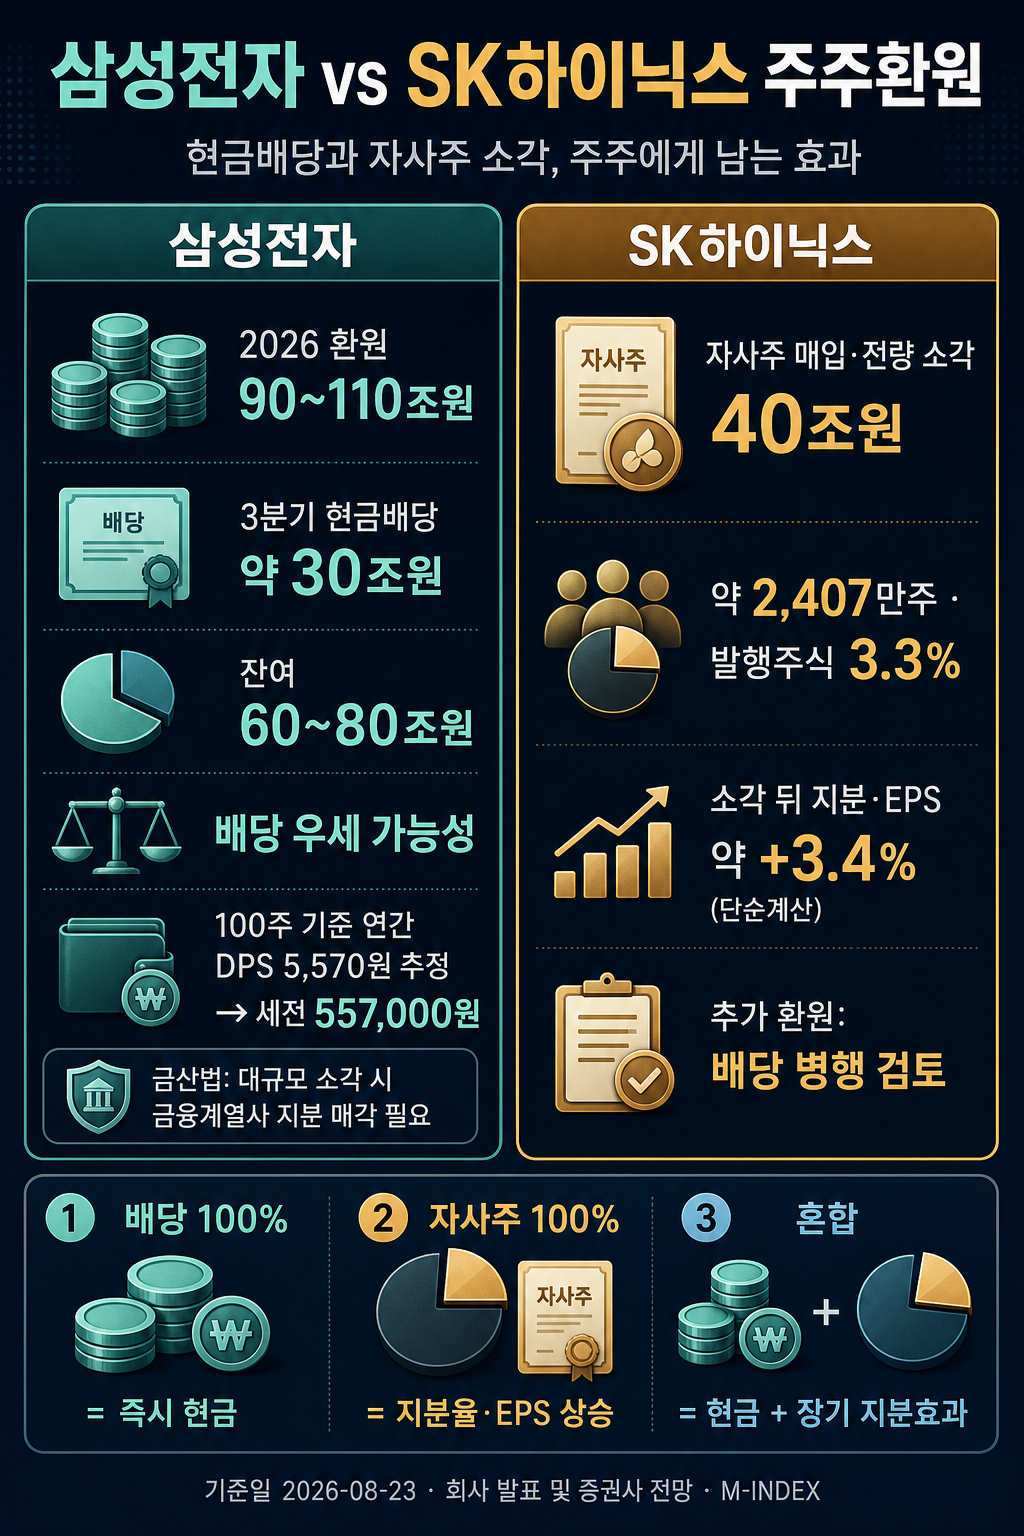
삼성전자 90~110조원과 SK하이닉스 40조원 주주환원을 회사 발표와 증권사 전망으로 분리하고, 배당·자사주 소각·혼합 세 경우의 현금 및 지분 효과를 100주 기준으로 계산했습니다.
 REPORT 16
8월 21일 삼성전자와 SK하이닉스가 나란히 역대급 주주환원 계획을 밝힌 뒤 첫 거래일, 삼성전자 보통주는 3.87%, 우선주는 8.26% 올랐다. 두 배 넘는 격차를 구체적으로 설명하는 1차 보도는 아직 없다.
 REPORT 17
미국 반도체 주가가 크게 밀렸지만 M-INDEX 종합지수는 79.3점입니다. 가격 환경의 일간 약화와 메모리 업황의 구조 훼손을 분리해 오늘 무엇을 확인해야 하는지 정리했습니다.
 REPORT 18
원·달러 환율이 10개월 반 만에 1,300원대로 내려왔습니다. 달러 매출 환산, 수입 장비·소재 비용, 외국인 수급, 삼성전자·SK하이닉스·마이크론의 경쟁구도까지 연결해 원화 강세의 순효과를 분석합니다.
 REPORT 19
SK하이닉스가 40조원 규모 자사주를 장내 매수해 전량 소각하고, 2025~2027년 누적 FCF의 50% 이상을 환원하겠다고 공시했습니다. 확정된 것과 아직 남은 금액을 분리해 봤습니다.
 REPORT 20
장중 화면의 현재가와 공개 스냅샷의 종가를 한 줄로 비교하면 하루의 움직임이 구조적 변화처럼 보일 수 있습니다. 현재가·기준가·근거 시각을 분리해 읽는 방법을 정리했습니다.
 REPORT 21
M15X부터 용인 2기까지 여섯 시설투자 공시를 시간축에 놓고 생산능력이 늘어나는 순서를 살폈습니다. 가장 유력한 결론은 97.7조원이 한 해의 지출이 아니라 2030년 전후 공급 증가를 가리키는 승인 한도라는 것입니다.
 REPORT 22
솔리다임 법인 자체를 AI Co로 바꾸고 eSSD 영업을 새 자회사로 내려보내는 2층 구조와 100억달러 자본 콜의 의미를 분석했습니다.
 REPORT 23
SK하이닉스의 미국 메모리 팹 검토 보도를 서버 지수와 엔비디아 매출 의존도에 겹쳐 읽고, 계획과 확정된 사실을 나눠 봅니다.
 REPORT 24
8월 12일 삼성전자 +6.68%, SK하이닉스 +5.54%로 코스피가 3.68% 올랐습니다. 가장 유력한 해석은 업황 기대에 외국인·기관 수급이 겹친 급등이며, 지속성은 업황 확인 지표가 따라오는지에 달렸습니다.
 REPORT 25
8월 11일 SK하이닉스는 1,425,000원에 멈췄지만 다음 거래일 150만원을 넘어섰습니다. 삼성전자 선행과 하이닉스 후행으로 갈라졌던 흐름을 시간차 상승으로 다시 읽고, 150만원 위 안착과 수급 확산을 다음 확인점으로 정리했습니다.
 REPORT 26
반도체산업갤에 SK하이닉스가 HBM4를 엔비디아 32달러, 브로드컴 36달러, AMD 40달러(GB당)로 계약 확정했다는 글이 돌았습니다. 출처는 비공개 애널리스트 리포트 인용이었습니다. 공개된 자료로 얼마나 확인되는지 교차검증했습니다.
 REPORT 27
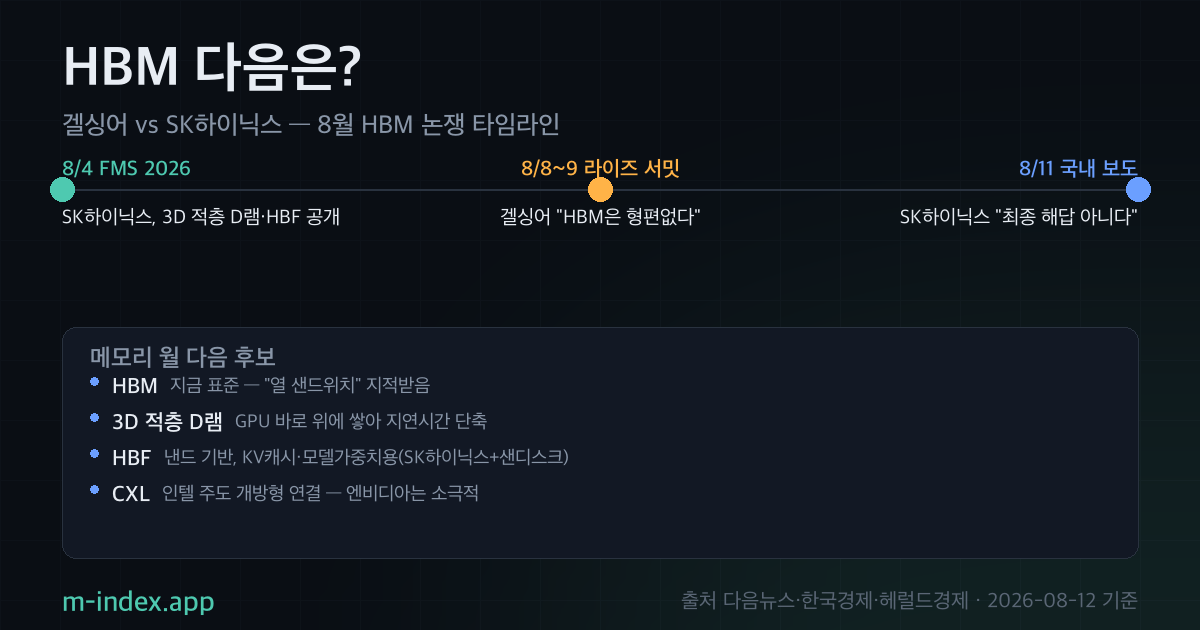
전 인텔 CEO 팻 겔싱어가 파리에서 "HBM은 형편없는 메모리"라고 말했습니다. SK하이닉스 임원은 반박 대신 "최종 해답은 아니다"라고 답했는데, 그 발언은 사실 나흘 전 SK하이닉스 스스로 무대에서 공개한 로드맵과 같은 말이었습니다. 발언의 정확한 맥락과 HBM 다음 후보들을 정리했습니다.
 REPORT 28
8월 11일 장중 삼성전자가 5% 안팎까지 올랐고, 여러 보도가 재료로 주주환원 확대 기대를 지목했습니다. "기대"를 뜯어보면 회사가 이미 적어 둔 것과 아직 아무도 모르는 것이 섞여 있습니다. 확정과 미정을 가른 위에, 증권사 세 곳의 전망을 주당 금액으로 바꿔 읽는 자(재원 1조원 = 주당 약 150원), 우선주의 셈법, SK하이닉스의 3분기 발표 시한까지 보강했습니다.